

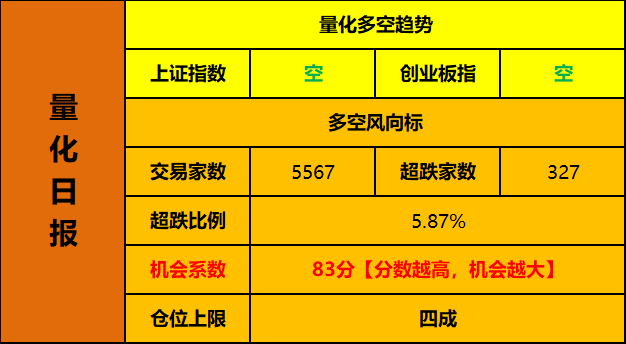
机会系数降到85以内了,这不是坏消息,在行情的底部区域,真正的坏消息是机会系数迟迟降不下来,那说明杀跌还没结束,降下来意味着市场的超跌现象正在缓解,潜台词是个股已经开始修复,属于行情正在逐渐构建底部的信号。
从大盘给我们的直观感受上也能看出不一样的地方,自打上周四砸出3674的低点,大盘已经连续三天没创新低了,这在最近这波下跌中从来没有出现过,宛如一个熊孩子说我妈已经三天没打我了,这不是我妈变温柔了,是熊孩子没那么熊了。
而且大盘今天站上了5日线,也是本轮下跌以来的首次,明天只要不崩就能顺利把5日线踩在脚下,反弹从来都是这么一步步展开的,先站上5日线,然后10日线,然后20日线,然后……(数据来源:通达信)
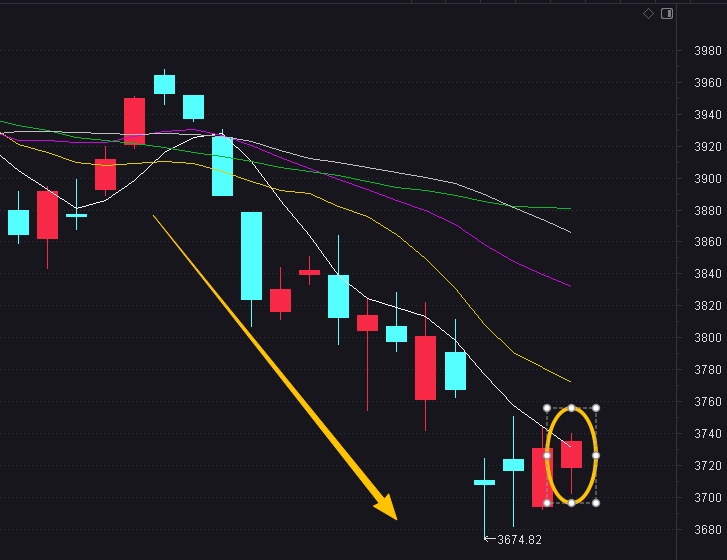
ETF市场再次出现异动,尾盘沪深300、科创50以及创业板部分ETF出现突然放量,说明3700点是大资金严防死守的底线,今天下午也是当大盘跌到3700点附近才出现资金护盘的,政策底很清晰,接下来就是需要逐渐磨出市场底的过程。
【涨跌家数】
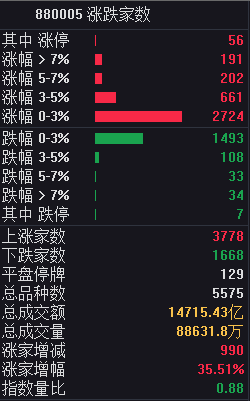
(数据来源:通达信)
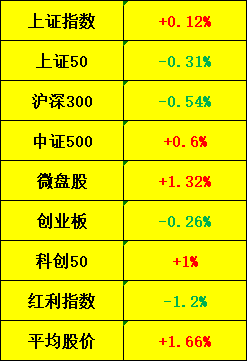
【指数表现】
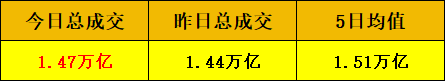
【量能数据】
【热点板块】
1、机器人
首板:赛摩智能、长盈精密、永达股份、春光科技、龙旗科技、九阳股份、长龄液压、华之杰、运机集团、晶华新材、信通电子、泰尔股份、爱仕达
相关消息:
(1)特斯拉Optimus V3的硬件设计方案已基本冻结定型,即将进入量产周期。
(2)今年我国人形机器人整机产品产量预计将突破10万台。
(新闻来源:财联社)
2、端侧AI
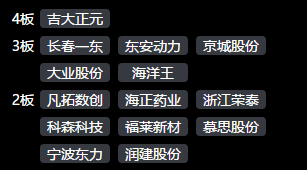
2板:慕思股份
首板:恒玄科技、博通集成、瑞芯微、移远通信、日海智能、美格智能、豪鹏科技
相关消息:
(1)据Counterpoint预计,全球市场生成式AI手机渗透率将在2027年达到52%,端侧AI由高端卖点转为出厂标配,Gartner数据显示AIPC出货占比将从2024年的15.6%跃升至2026年的约54.7%,AIPC有望在2029年成为常态。
(新闻来源:财联社)
3、低空经济
4板:吉大正元
3板:东安动力
相关消息:
(1)马斯克称将在2028年开始生产Roadster跑车;
(新闻来源:财联社)
机器人的热度持续提升,并且开始向端侧AI扩散,机器人和今年二季度的科技差不多,不仅有事件催化剂,还有实打实的业绩支撑,同时存在很大的延伸炒作空间,再叠加行情超跌、连板情绪冰点等客观因素,哪怕不是后续新的主线,至少也是重要的轮动题材。
节奏上看,今天板块高标已经进入加速阶段,正常情况下明天应该继续加速才对,但如果整个市场的量能释放不出来,机器人的跟涨梯队大概率要走分歧,盯紧已经打出高度的前排,做分歧之后的二次转强,这是目前资金做各个热点的主流思路。
低空经济快速缩圈,明天仅剩的高标大概率也会开板分歧,重点关注承接,决定了低空经济还有没有参与价值。
传媒彻底从热榜消失,目前仅剩极少数高标还能维持强趋势,也是板块最后的抱团范围,也是传媒仅剩的可关注目标。
【连板天梯】
【重点监控名单】
(资料来源:开盘啦)
【异动预警】
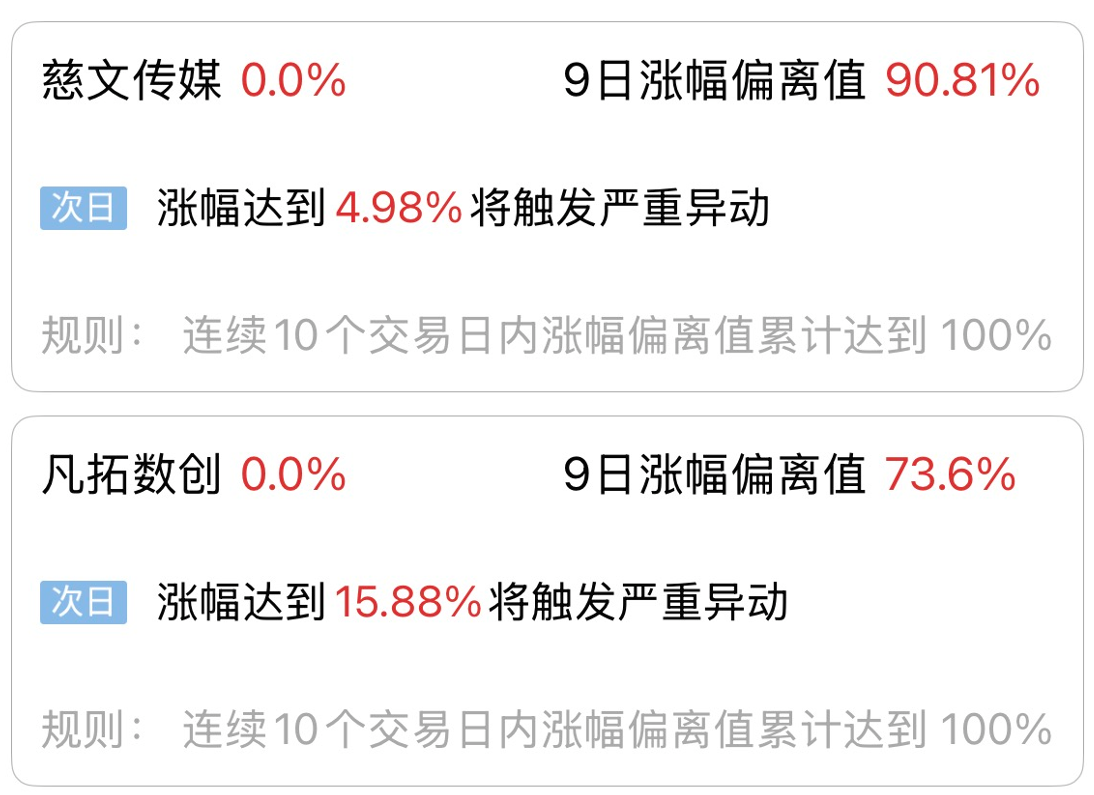
(资料来源:开盘啦)
【超跌板块】

【热门研报】
1、AI服务器功耗攀升驱动散热材料迭代,石墨烯TIM材料成为必选项。(山西证券,冀泳洁,申向阳,10月20日)
大模型训练的算力需求呈指数级增长,芯片计算性能持续跃升,带动芯片功耗同步攀升。
以英伟达GPU的热设计功耗为例,2020年的A100的热设计功耗仅为400W,到2026年的Rubin架构已高达2300W。
随着功耗高速增长,传统TIM材料已无法满足逐步提高的散热要求,而新型石墨烯TIM材料顺势崛起,具备的超高热导率远超传统的导热相变材料和碳基硅脂等传统材料,已成为目前可行性最高的解决方案,英伟达新一代RubinGPU也已全面切换为石墨烯TIM材料。
此外,光模块领域,随着技术规格向1.6T及以上的阶段迈升,传统导热界面材料在热阻与密度的持续优化也出现瓶颈,石墨烯垫片同样成为了高效的新型散热方案,目前部分石墨烯垫片厂商已开始送样认证,逐步批量应用于光模块领域。
同时,考虑到Rubin已全面投入生产,2026Q4开始有望逐步放量,预计石墨烯TIM材料市场需求将随之快速增长。
加之,目前石墨烯TIM材料海外厂商布局较少,整体供应以国内公司为主,国内石墨烯TIM材料厂商有望迎来广阔发展机遇。
2、有色金属行业研究:美国铜产业百年复盘及逆全球化补库周期(国金证券,吴晋恺,10月16日)
核心观点:
降低外部供应依赖、保障国防与制造业原料供应,是本轮补库持续推进的战略动因,关税预期和COMEX溢价吸引铜流入美国后,直接收储及公共融资支持可继续承接存量供应,推动部分商业库存转为长期储备,使补库影响超越短期运铜套利。
即使精炼铜关税最终未落地,政府仍可通过采购、融资及持有安排,提高既有库存的长期留存比例。
长期留存的库存持续占用全球可流通铜,将压缩非美地区可交付供应,使美国累库与国际铜价获得支撑同时出现。
3、AI agent驱动需求增长,CPU价格有望上调。(国信证券,熊莉,艾宪,10月19日)
核心观点:
CPU为计算机核心,计算机程序的每一条指令都要经过CPU的解析和执行,从CPU发展历史来看,CPU的字长、晶体管数量、主频、核心数持续提升。
CPU需求侧:AI Agent驱动CPU需求增长。
2025年CPU全球市场规模为747亿美金,同比增长10%,其中消费级CPU市场规模为445亿美元,同比增长9%,服务器CPU市场规模为302亿美元,同比增长12%。
CPU需求驱动因素一:AIHeadnode配比逐步从4:1转为2:1,2024年英伟达发布GB200超级芯片,其CPU:GPU配置提升至1:2,随着英伟达新一代芯片渗透率快速提升,AI Headnode配比有望逐步从4:1转为2:1。
CPU需求驱动因素二:AI大模型逐步从ChatBot转向Agent工作流,CPU负责编排子智能体之间的关系,同时每个子智能体调用的外部资源亦需要CPU支撑,拉动CPU需求开始增长,2026年5月,AMD召开财报电话会议,CEO苏姿丰上调2030年全球服务器CPU市场规模为1200亿,对应年增长率提升至35%。
CPU供给侧:x86架构为主,ARM架构占比持续提升。
1)服务器CPU:2025年x86架构、ARM架构占比分别为87%、10%,x86架构为主,ARM占比持续提升,英特尔、AMD占据主要市场份额,AWS、英伟达自研CPU快速放量。
2)消费级CPU:电脑端CPU主要包括台式机CPU和笔记本电脑CPU,英特尔、AMD占据主要市场份额,平板CPU考虑低功耗、长续航等特点,ARM架构CPU占据主要市场份额,苹果、高通、联发科为全球龙头。
全球CPU价格上涨,CPU国产替代有望加速,2026年全球CPU供不应求,英特尔、AMD公司CPU价格上涨。
【重要消息】
1、发改委会同6部门推出首批136项标志性重大应用场景项目,涉及脑机接口、智慧矿山、新型储能与构网型柔性直流、机器人本体与工业软件。
2、AI数据中心建设推升光纤需求,预估2026年全球光纤供需缺口达1.8亿芯公里,光纤成品现货价格年增2.8-5倍以上,电信厂商已由短单转向长约锁量。
3、商务部、海关总署、中央军委装备发展部联合发布公告,优化调整无人机相关物项出口管制,首次将全断面隧道掘进机及刀盘、螺旋输送机、管片拼装机、主驱动系统纳入管制,同时管制大跨越步履式挖掘机、优化挖泥船措施,均自11月18日起实施。
4、英伟达GTC柏林大会将于10月20日到22日在柏林召开,物理AI、工业AI与机器人技术列为核心议题。
————————————
内容所涉消息资讯、软件截图均源自财联社、同花顺、通达信等公开信息,其中提及个股案例均为历史数据,仅用于方法讲解,不作为任何投资建议,股市有风险,投资需谨慎。