

【涨跌家数】
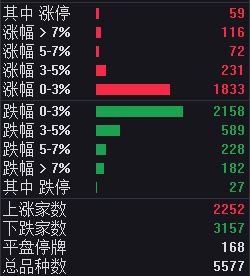
(数据来源:通达信)
【指数表现】
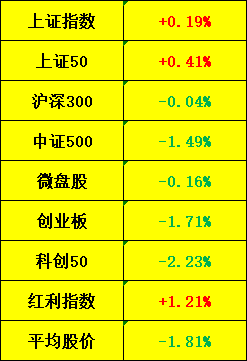
(数据来源:通达信)
【量能数据】
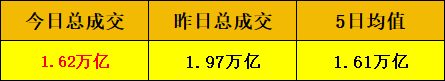
(数据来源:通达信)
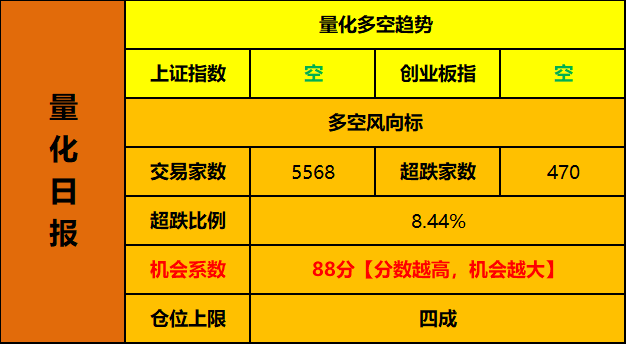
周五激情一下,今天重回平庸,大盘微涨,双创下跌,个股也分化的很厉害,成交量快速收缩到1.6万亿,这一切我们都已经很熟悉,最近经常如此,标准的震荡筑底。
最好的情况肯定是今天继续放量上涨,一下子把底部夯实,但大环境实在不允许,周五晚上美股跌了,今天日韩股市也在跌,而且周中还有美联储议息会议的靴子,所有这些都决定了行情很难直接起来,还要继续磨底,也是在磨所有人的耐心。
现在基本上只剩下两种人,要么深套躺平,要么空仓躺平,后者未必比前者好到哪去,因为后者很可能是才割成空仓的,总之无论哪种,都意味着接下来很难释放出太大的抛压,砸了这么久,空头再猛的大砍刀也砍卷刃了,总该修复一波。
【热点板块】
1、机器人
首板:中邮科技、泛亚微透、沪光股份、大千生态、春光科技、胜通能源、光洋股份、百达精工
相关消息:
(1)特斯拉Optimus V3的硬件设计方案已基本冻结定型,即将进入量产周期;
(2)全国首个物理AI与世界模型大会即将举行;
(3)马斯克称明年年末有望实现Optimus对外交付;英伟达升级Isaac通用机器人开发平台;
(新闻来源:财联社)
2、物理AI
3板:多伦科技
相关消息:
(1)据网传纪要(未证实),当前全球可用具身智能数据约50万小时,但目标是2030年采集100亿小时,按单价100元/小时。
(新闻来源:财联社)
3、数据要素
4天3板:海量数据
相关消息:
(1)国家数据集团正式挂牌成立
(新闻来源:财联社)
4、大消费
4板:上海九百
首板:良品铺子、阳光乳业、青岛食品、皇台酒业、桂发祥、百洋股份
相关消息:
(1)国家发改委:正在研究制定扩大内需战略实施方案(2026-2030年)
(新闻来源:财联社)
机器人在周五全面高潮之后,今天走出明显分歧,高标断板,跟涨梯队部分股票开始回落,不过好消息是高标断而不崩,并且跟涨梯队的涨停助攻情绪不错,今天仍然有十几支股票封板,从首板到三板都有,从10cm到20cm也都有,说明整个机器人板块只是分歧而非退潮,后边大概率还会继续发酵,如果高标不敢买,跟涨梯队里边趋势稳的都可以做轮动低吸,机器人涨到这个阶段,已经不能按短期热点看待,是有机会走成中期主线的,最起码也是类似八九月份农业板块的行情。
物理AI属于机器人的扩散炒作,放一块分析就行。
数据要素和大消费都属于典型的轮动热点,其中大消费更强一些,最近两三年,每年四季度市场都会习惯性的炒一波,今年估计也不例外,龙头已经打出4板高度,资金开始挖首板的补涨梯队,对于这种轮动热点,核心永远是优先关注的,只有在核心不给机会的情况下,才去做跟涨梯队的换手晋级。
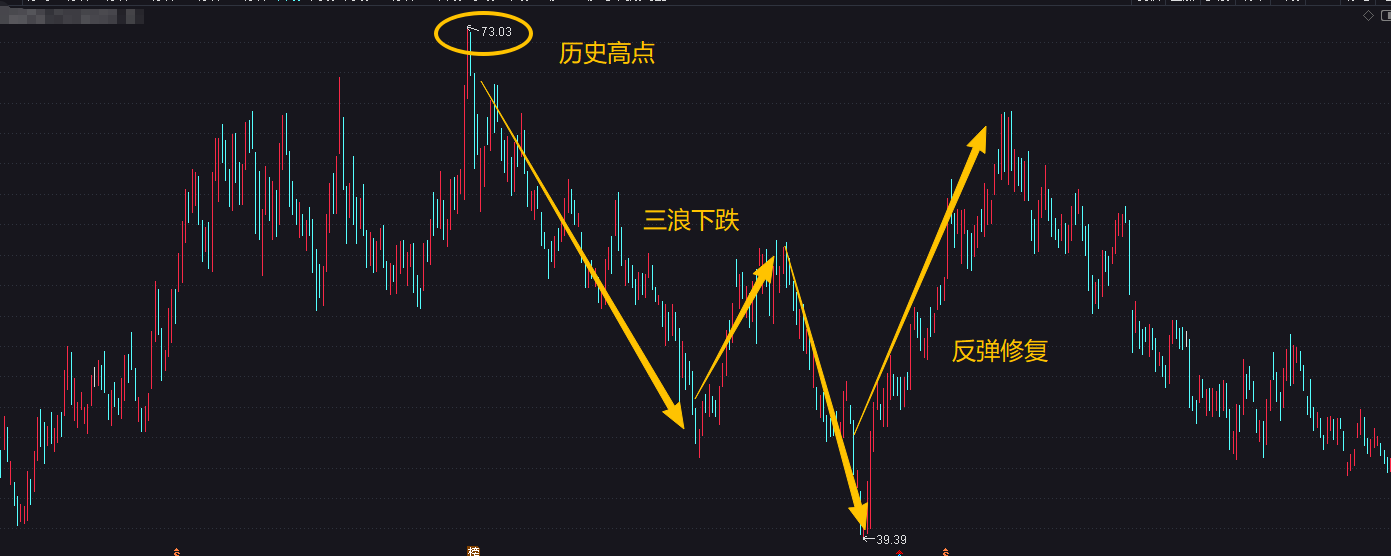
另外说两句科技,虽然不在热点板块里边,但市场关注度是很高的,今天跌有周五美股跌以及今天韩国跌的外部因素刺激,主要是外盘对情绪的影响,单纯看基本面的话非常坚挺,这种估值和股价的背离不可能长久,后边必然要修复。
2021年末的新能源和现在的情况很像,都是大级别主线涨到历史高点,然后都暴捶了一波,ABC杀下来,新能源走出一波很猛的反弹修复,虽然龙头没创新高,但很接近历史高点,后边新能源大跌是因为业绩确实不行了,而现在科技的业绩不仅行,而且很行,明后年的订单都排满了,所以不说接下来科技继续走出一波大级别上涨,至少能看一波反弹修复。(数据来源:通达信)
【连板天梯】
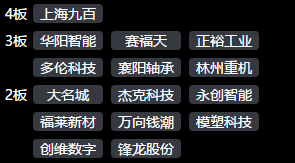
(数据来源:通达信)
机器人高标断板,流动红旗交给了大消费,这是今天大消费热度开始扩散的最重要原因,但天梯的主流还是机器人,接下来从连板角度重点关注的还是机器人。
【重点监控名单】
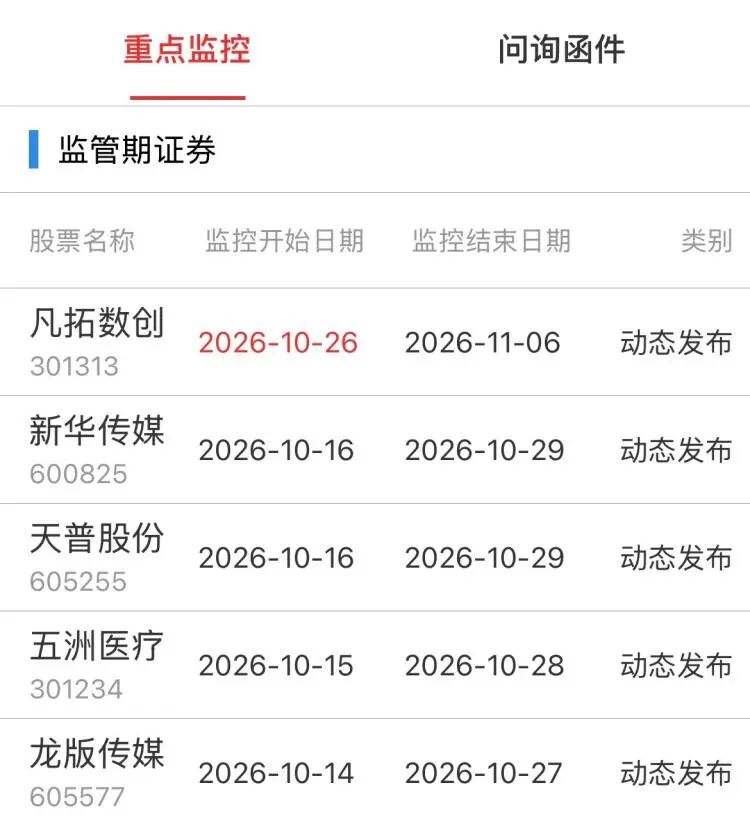
(数据来源:开盘啦)
周五主动破异动的龙头,今天还能继续顶,承接很强,意味着新的情绪周期很可能要来了。
【涨幅预警名单】
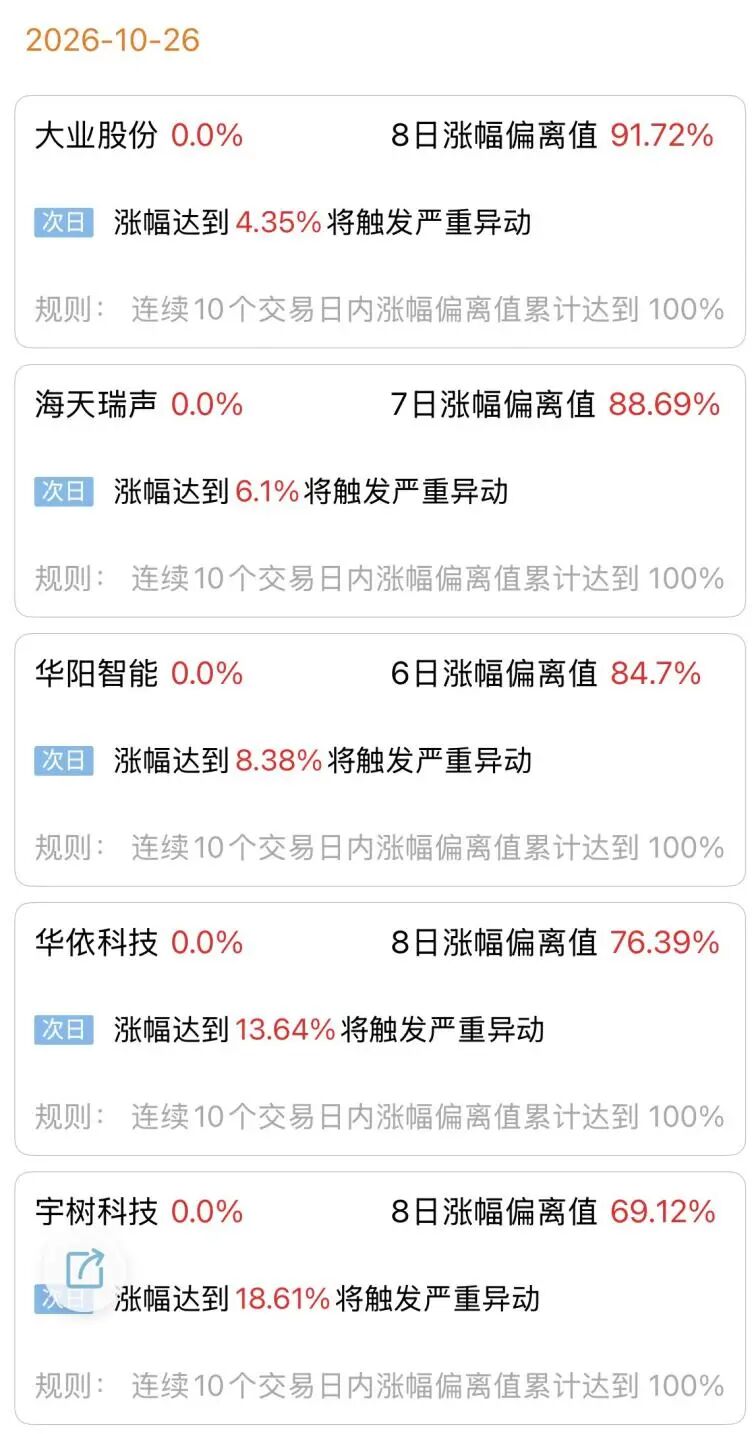
(数据来源:开盘啦)
【创历史新高】
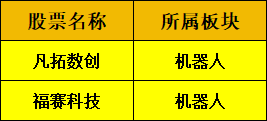
(数据来源:通达信)
哪怕从创历史新高的角度,机器人都在霸榜,足以看出机器人目前的辨识度有多高,很久没出现过这样的题材了,要重视,一定要重视。
【成交前100个股分布】
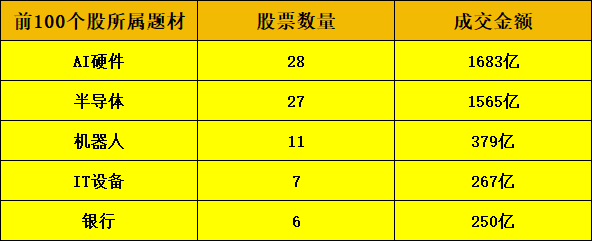
(数据来源:通达信)
【超跌板块】

(数据来源:通达信)
【重要消息】
1、美拟将我对华船舶港口费暂停期延至2027年1月9日
要点:美国贸易代表办公室(USTR)在《联邦公报》刊登征求意见公告,拟把针对中国船东/运营商的海事服务费、以及岸桥与部分装卸设备100%加征关税的暂停期,从11月9日到期后再延两个月至2027年1月9日,暂停期内美线中国船舶与港机不产生301费用,造船、港机出口订单的短期政策风险后移两个月,但措辞为"拟",11/9节点仍存反复。
利好板块:造船、港口机械、美线集运与航运
利空板块:无
信息来源:美国贸易代表办公室《联邦公报》公告
2、风光装机合计突破20亿千瓦,电量增量占新增用电64%
要点:截至2026年9月底风电+光伏累计装机20.1亿千瓦(光伏13.1亿千瓦、同比+16.5%;风电7亿千瓦、同比+20.4%),1-9月新增约1.7亿千瓦,风光发电量1.93万亿千瓦时,增量占全社会新增用电量的64%,风光投资约占能源领域完成投资的三分之一,装机与电量同步放量确认新能源仍处扩张期,但消纳与电价市场化压力随之加码。
利好板块:风电整机与零部件、光伏逆变器、绿电运营商
利空板块:煤电(新增电量份额被持续挤压)
信息来源:国家能源局
3、腾景科技800G/1.6T配套光学元件进入批量交付
要点:腾景科技10/26业绩说明会表示,800G、1.6T光模块配套无源光学元组件正在批量交付,其精密光学平台可适配可插拔、OCS、CPO/NPO多条技术路线。在CPO海外扩产名单扰动引发板块连续三日调整的背景下,1.6T实际出货构成景气度侧证,但难以对冲海外供应链名单带来的估值压制。
利好板块:光模块上游无源器件、1.6T/OCS产业链
利空板块:无(单一押注CPO路线的标的仍受名单扰动)
信息来源:腾景科技2026年第三季度业绩说明会
4、小鹏Robotaxi获批广州全域L4示范运营
要点:小鹏已获批广州市智能网联汽车应用示范运营资格,可在广州全域开展L4级Robotaxi示范运营,初期以邀请码逐步开放。公司定位技术提供方与生态赋能者,收益来自硬件销售、技术服务与佣金分成,意味着L4从技术验证进入运营与商业模式验证阶段。
利好板块:Robotaxi/智能驾驶(域控、激光雷达、线控底盘)、车路云与高精定位
利空板块:无
信息来源:小鹏集团
————————————
内容所涉消息资讯、软件截图均源自财联社、同花顺等公开信息,其中提及的个股案例均为历史数据,仅用于方法讲解与分享,不作为任何投资建议股市有风险投资需谨慎。
本文所指量化数据为团队独立研究阶段性结果,仅代表团队研究模型客观输出,不代表市场共识,不构成投资建议。