

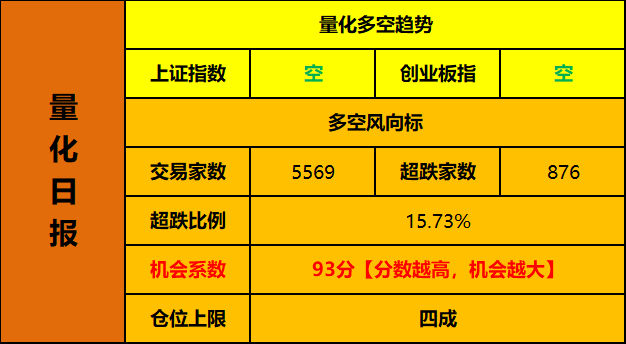
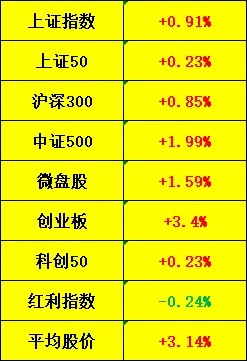
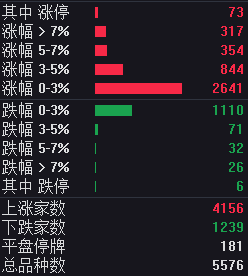
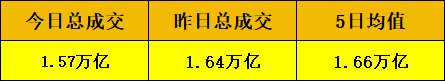
【指数表现】
1、机器人(物理AI)
4板:光洋股份
3板:东贝集团
2板:山东矿机、宇晶股份、联明股份
首板:龙溪股份
相关消息:
(1)特斯拉Optimus V3的硬件设计方案已基本冻结定型,即将进入量产周期;
(2)全国首个物理AI与世界模型大会即将举行;
(3)马斯克称明年年末有望实现Optimus对外交付;英伟达升级Isaac通用机器人开发平台;
(4)当前全球可用具身智能数据约50万小时,但目标是2030年采集100亿小时,按单价100元/小时。
(新闻来源:财联社)
2、商业航天
2板:上海沪工
首板:邵阳液压、光照明、航天晨光、盛洋科技、西部材料、顺灏股份、钧达股份、中国卫星、上海港湾
相关消息:
(1)上海六部门发布卫星互联网行动方案。
(新闻来源:财联社)
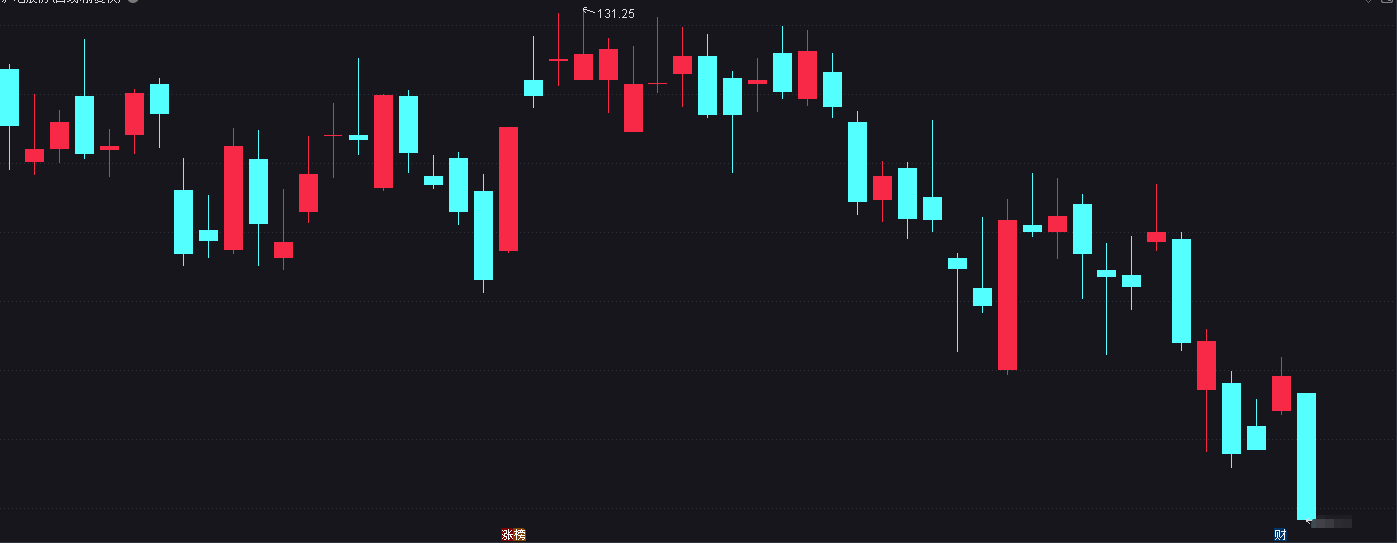
机器人继续顶,老高标精准压住异动,截止收盘,10天偏离指数的幅度是99.94%,明天空间打开,如果启动第二波,不光老高标有机会,整个机器人板块大概率都能跟着发酵。(数据来源:通达信)
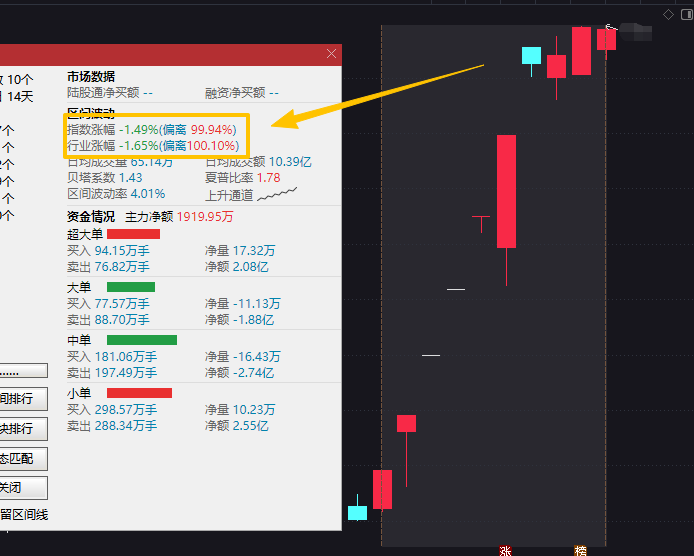
老高标压住异动,新高标却主动断板,因为也要压异动了,它今天偏离指数的幅度是93.72%,需要至少压三天,跟老高标一样,只要不崩就是好消息,后边就还有机会。
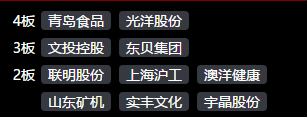
板块跟涨梯队的主攻情绪不错,有连板,4板到首板都有,我讲过很多次,怎么判断热点是分歧还是退潮,核心能扛住不崩,后排有涨停助攻。
商业航天涨的挺突然,约等于上周一的机器人,属于爆发第一天,没抢到先手也没关系,正常情况下明天板块高标应该一字板加速,如果真走出来,就可以关注跟涨梯队的换手机会,上周二、三、四机器人都是这么走的。

三星电子今晨公布Q3财报,营收195.25万亿韩元(同比+126.9%),营业利润107.44万亿韩元(同比+783.1%半导体),半导体部门独占营业利润106.5万亿,公司预计明年上半年将量产HBM4e,且2027年供需缺口将比2026年进一步扩大,但净利润75.13万亿韩元低于市场预期,财报公布后股价由涨近3%转为下跌近5%,另一关键变量是资本开支,2026年指引84.4万亿韩元,较2025年52.7万亿增长约六成。
利好板块:半导体设备、存储材料(前驱体/电子特气)、HBM先进封装与载板
利空板块:存储模组与主控、低端手机/PC整机(内存成本挤压)
来源:财联社
2、电子布供需紧平衡,业内人士称11月涨价仍是大概率事件。
中国证券报报道,电子布价格已处近十年高位,10月涨价落地情况良好,国际复材等龙头确认行业仍处供需紧平衡,针对市场担忧的覆铜板/PCB少布、无布化升级,多家上市公司回应无布方案仍在验证阶段、尚无主流厂商实现量产,卓创资讯称少布/无布存在支撑力、钻孔难度等明显弊端。
利好板块:电子布、电子纱、玻纤(特种布产能占比高者)
利空板块:中低端覆铜板、PCB(原材成本上行、传导能力弱)
来源:财联社
3、科华数能全系列产品涨价5%-15%,储能涨价俱乐部扩至年内第21家。
科华数能官微发布调价通知,自11月1日起全系列产品价格整体上调5%-15%,理由是原材料与关键电子元器件价格波动、综合成本持续走高,此前阳光电源、汇川技术、盛弘股份已完成调价,储能下半年已有21家储能相关企业官宣涨价,上能电气、海博思创亦表示将在招投标中考虑原材料涨价因素。
利好板块:储能PCS、逆变器、IGBT与薄膜电容
利空板块:储能系统集成(外采PCS占比高)、新能源电站运营(IRR)
来源:科华数能官微
4、商务部警告:欧盟若将混动贸易谅解延伸至化工,中方必将反制。
针对媒体称欧盟正研究把中欧在混合动力汽车领域达成的贸易谅解安排延伸至化工等领域,商务部新闻发言人在例行新闻发布会表示,对正常贸易人为设限涉嫌违反世贸组织规则,不仅无益于提高欧盟产业竞争力,反而加重下游产业负担、推高欧盟通胀,并称近期中欧贸易投资磋商机制第二次例会已取得多项成果共识,但如欧方一意孤行采取歧视性限制措施,中方必将采取一切必要措施。
利好板块:无
利空板块:化工品出口(聚氨酯/钛白粉/轮胎/合成树脂)、汽车零部件对欧出口
来源:新华社
5、美将3家中国实体列入实体清单,商务部点名生物医药技术企业。
美国国土安全部于美东10月28日宣布将3家中国实体增列至实体清单,商务部新闻发言人答记者问时明确表示,美方继续实施新的制裁措施,将中国生物医药技术企业列入制裁清单,中方强烈谴责、坚决反对,已提出严正交涉并将采取必要措施。
利好板块:无
利空板块:CXO与生物医药出口链、涉疆棉纺织服装
来源:央视新闻
本文所指量化数据为团队独立研究阶段性结果,仅代表团队研究模型客观输出,不代表市场共识,不构成投资建议。