

AI调整 跌了40% 公募却一股没卖
10月交易已经收官,A股成绩单非常难看:沪指跌6.33%,失守3600点,深成指跌15.94%,创业板指跌超23%,科创50跌超24%。31个申万一级行业,仅5个上涨,全市场5567只个股涨跌幅中位数 -12.58%,上涨的不到12%。上半年风光无限的半导体主题ETF,年内涨幅从174%回吐到16.8%——半年浮盈,四个月吐掉九成。
市场正在一点点摧毁投资者的科技信仰。为什么会走到这一步?不是A股在闹脾气,而是那个故事讲不下去了。
但"涨多了"只是火.药桶,真正的引信有四根。
第一根,谷歌的现金流量表。 三季度谷歌云收入创纪录,自由现金流却降至-90.7亿美元,单日暴.跌超12%,创该公司有记录以来最大单日跌幅。Meta更典型:营收增26%,资本开支指引上调至1350亿—1450亿美元,季度自由现金流却转为-21.2亿美元,为2012年上市以来首次。五大云厂商滚动12个月自由现金流,已从1924亿美元降至1259亿美元。
过去两年,只要大厂上调资本开支,资金就给算力链溢价;现在市场要的是"你赚了多少钱",不是"你花了多少钱"。定价锚,换了。
第二根,国内AI硬件的"预期差"。 天孚通信前三季度营收同比下滑7.95%,佰维存储三季度净利润环比骤降62%。筹码拥挤到极致时,一份仅仅"不够好"的财报就足以触发集中兑现。10月30日单日成交216亿元的新易盛,全月跌49.61%——一只流动性如此充裕的龙头一个月接近腰斩,不是基本面恶化,是拥挤交易的自我强化。
第三根,抱团瓦解。 公募三季度减持中际旭创702.96亿元居首;融资余额单月降1838亿元,连续13个交易日下降,较6月峰值累计缩水近6000亿元。
但拆开三季报算一笔账,会看到一个让人后背发凉的反转: 电子、通信持仓市值分别减少约2478亿和801亿元,其中股价下跌带来的被动缩水贡献度高达96%和104%。剔除股价因素,电子主动减仓仅0.78个百分点,通信反而小幅加仓。
也就是,仓位是"跌"没的,是亏损的,不是"卖"掉的。 三季度末公募重仓股中电子占37.61%、通信占14.72%,合计超52%,处于2006年以来98.8%分位——近乎历史最高。中际旭创仍是公募第一大重仓股。
第四根,利率。 10年期美债收益率一度上行至5%以上,30年期一度触及5.70%。AI硬件是典型的远期现金流资产,价值几乎全押在五年、十年后的现金回流上——利率越高,折现越狠。当云厂商自由现金流被资本开支吃光,扩张只能依赖外部融资,利率就是这条链条的绞索。
然而,真正值得警惕的,恰恰在科技之外。
讲不下去的只是科技故事,A股却有一大批从未启动的板块跟着大跌,甚至跌得更狠——这就不正常了。
对比美股:10月只有科技和通信服务两个板块下跌,其他每一个角落都在涨。公用事业和必需消费品各自涨超10%,等权重标普500涨近5%,录得2009年以来最好的单月超额表现。说明资金只是从科技里撤退,并未撤离整个市场。
而我们:通信单月跌30%,电子跌超25%;另一头食品饮料涨5.31%、银行涨4.84%、石油石化涨3.34%——一头一尾收益差拉到35个百分点以上。即便有银行股、中字头护盘,沪指仍跌6.33%。
同样是科技退潮,一边是资金换仓,一边是全市场失血。原因出在哪里?大家心知肚明。
另外,值得注意的是,真正的底部从来不是跌得够深就自然形成的,而是筹码结构在痛苦中完成重建的产物。当电子+通信的公募配置仍站在98.8%分位,意味着这轮下跌只完成了"价格调整",没有完成"持有人换手"。四季度的净值压力、赎回压力、年末考核压力,都还压在这批没动的筹码上!
这个周末,所有人都在等救市的消息。到目前为止,黎明依旧静悄悄。请注意关注趋势巡航。
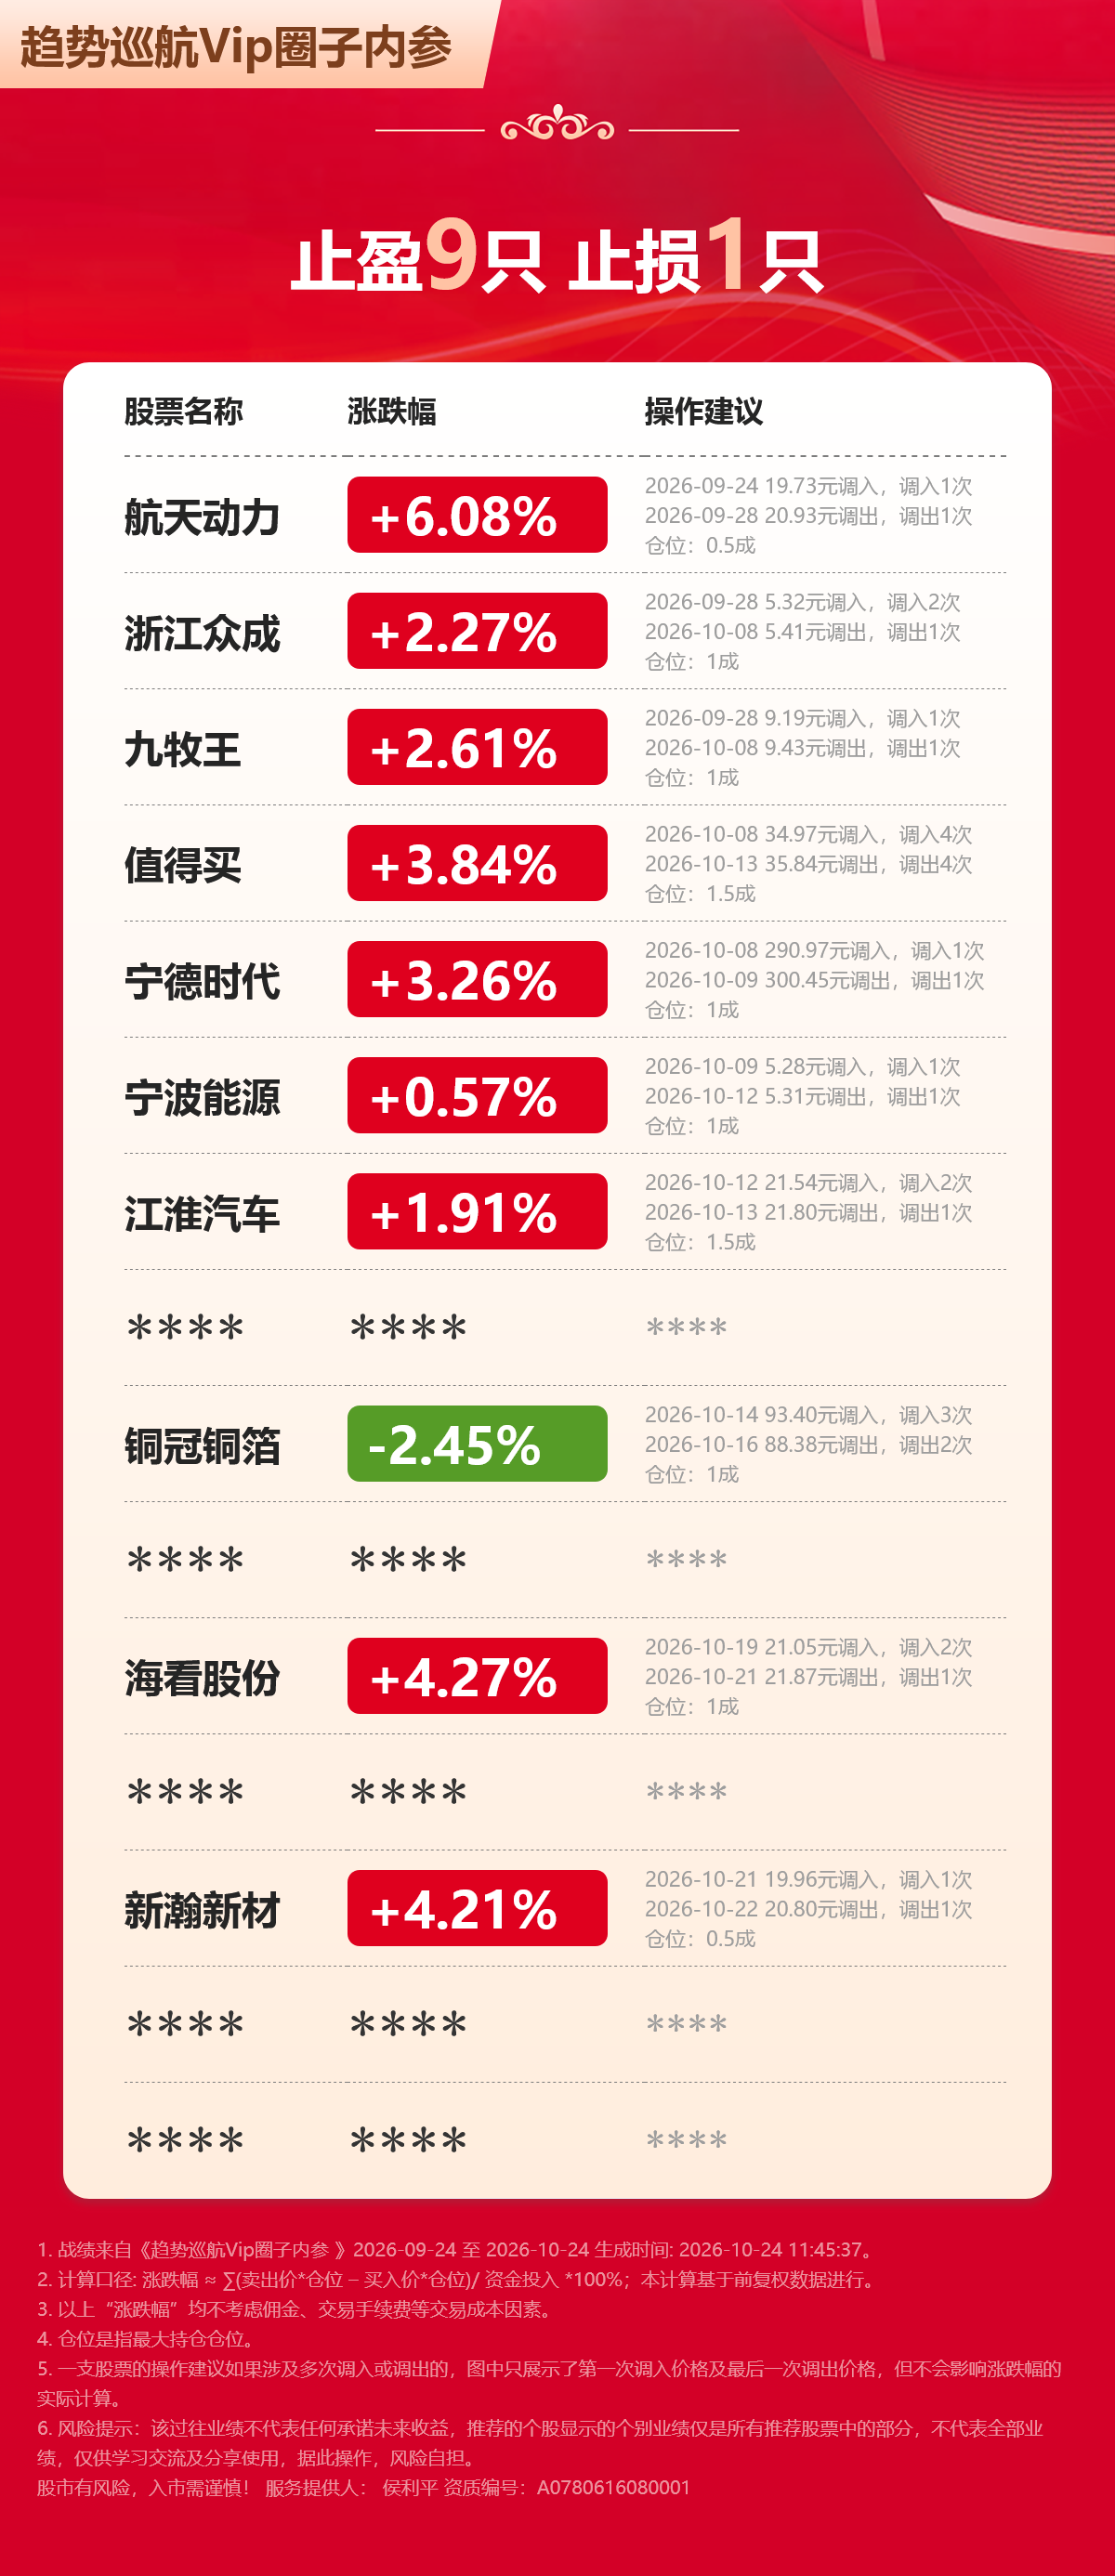
十月份是市场最艰难的一个月,我们VIP内参依然稳步推进,这是本直播室近一个月VIP业绩汇总,VIP内参包含包月所有个股,另外,还有VIP单独的个股和单独的直播室,可以关注订购,VIP圈子订阅链接:https://t.itougu.com/usyKjlV