

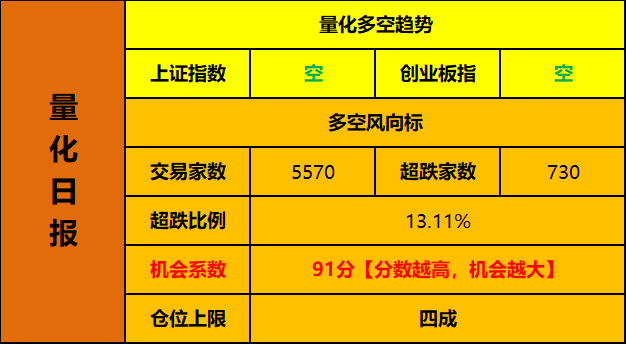
【指数表现】
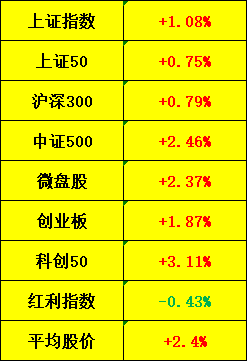
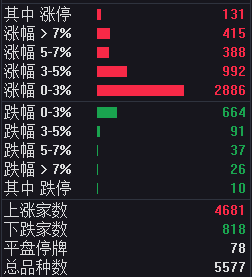
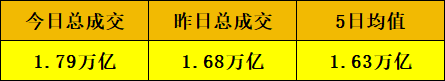
(数据来源:通达信)
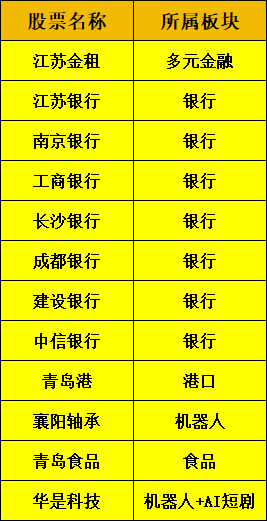
1、机器人(物理AI)
首板:襄阳轴承、维宏股份、徕木股份、润达医疗、富春染织、统一股份、沪光股份、劲旅环境、凯迪股份、宸展光电、渤海汽车、华媒控股、文投控股
相关消息:
(1)特斯拉Optimus V3的硬件设计方案已基本冻结定型,即将进入量产周期;
(2)全国首个物理AI与世界模型大会即将举行;
(3)马斯克称明年年末有望实现Optimus对外交付;英伟达升级Isaac通用机器人开发平台;
(4)当前全球可用具身智能数据约50万小时,但目标是2030年采集100亿小时,按单价100元/小时。
(新闻来源:财联社)
首板:海看股份、中信出版、因赛集团、华智数媒、芒果超媒、捷成股份、华是科技、果麦文化、丝路视觉、浙文影业、凯撒文化、出版传媒、博纳影业、大晟文化、天下秀、遥望科技、城市传媒、游族网络、中视传媒、南威软件、思美传媒、新经典、电魂网络、德才股份、中广天择、掌阅科技、上海电影、华阳国际、巨人网络、天地在线、视觉中国、引力传媒、生意宝、天威视讯、龙版传媒、汉王科技、欢瑞世纪、奥飞娱乐、山东出版、国脉文化、华数传媒、浙数文化、粤传媒
相关消息:
(1)国产AI漫剧正在海外迎来爆发,数据显示,海外短剧付费应用前十榜单里,中国厂商拿下9席,活跃用户已经突破1.5亿,成为又一个走红全球的中国内容赛道。
(2)DeepSeek发布全新Agent架构。
(3)近期,国产AI大模型密集迭代,Kimi发布K3.1 Pro、MiniMax发布M3.1 Flash,模型能力提升与推理成本下降同步推进,AI应用商业化落地不断兑现。
(新闻来源:财联社)
3、大消费
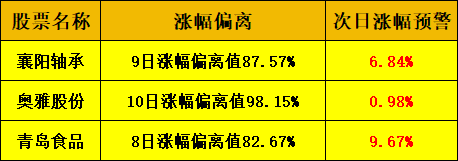
6板:青岛食品
3板:东方海洋
首板:广百股份、日辰股份、水井坊、宏英智能、百大集团、金种子酒、国芳集团、七匹狼
相关消息:
(1)国家发改委:正在研究制定扩大内需战略实施方案(2026-2030年)
(新闻来源:财联社)
4、大金融
首板:银之杰、赢时胜、徕木股份、国金证券、恒生电子、税友股份、顶点软件、太平洋、
相关消息:
(1)2026年11月1日讯,央行、金融监管总局、证监会将于11月2日召开会议,研究推动支持资本市场工具使用及优化股票回购增持再贷款政策,国有大行拟向中国国新、中国诚通各新增千亿元级股票回购增持专项贷款额度。
(2)四大行总市值首次突破10万亿。
(新闻来源:财联社)
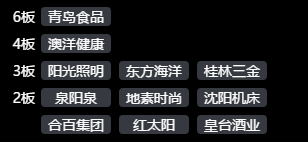
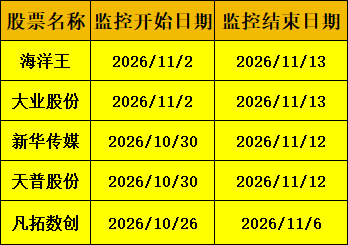
上周五机器人高标突破严重异动红线,今天毫无悬念的锁死一字板,证明现阶段市场对严重异动红线还是非常畏惧,但板块情绪并没有转弱,新高标在能压住异动的前提打出反包涨停,带动了跟涨梯队的情绪。
既然只是分歧不是退潮,接下来对于机器人依然可以关注,重点看两类股票,一类是低位首板票的轮动不涨,另一类是走出趋势的前排做分歧之后的低吸抱团。
AI应用是日内最大的热点,你们看上边的涨停名单就知道有多壮观,而且都是首板,这种爆发首日就如此凶猛的热点往往不会是一日游,并且能和市场情绪形成共振,很可能复制机器人的走势,走出一波持续发酵,明天前排大概率顶一字板,跟涨梯队的换手要积极参与。
【连板天梯】

台媒报道,联电近期获得全球光模块龙头中际旭创及硅光子厂商赛丽的光子集成电路)订单,初期总量约1万片,在新加坡12英寸厂生产,单价约为传统CMOS制程7倍。
利好板块:光模块、硅光芯片、CPO/光器件、成熟制程代工链
利空板块:无
信息来源:财联社
2、台系硅片三雄涨价共识成形,三年多来首次涨价潮启动。
台媒报道环球晶、台胜科、合晶正与客户商谈新单合约价,涨价方向已形成共识,原定年底完成的提货提前走完,部分2027年初订单提前一个季度提货,8英寸与12英寸产线满载。
利好板块:半导体硅片、半导体材料
利空板块:晶圆代工、封测(成本端)
信息来源:科创板日报
3、PCB产业链:HDI及高多层订单超产能上限,厂商启动新一轮扩产。
财联社报道,有PCB产业链企业透露,当前HDI及高多层PCB存量产线订单饱满,订单量超过现有产能承接上限,已启动新一轮扩产,花旗年内测算2026年全球AI PCB市场规模约1520亿元人民币,同比增长86%。
利好板块:PCB(高多层/HDI)、覆铜板、PCB设备
利空板块:无
信息来源:财联社
本文所指量化数据为团队独立研究阶段性结果,仅代表团队研究模型客观输出,不代表市场共识,不构成投资建议。