

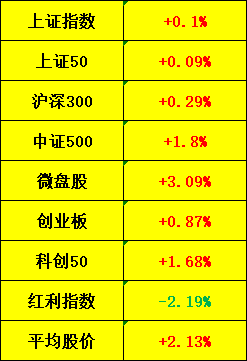
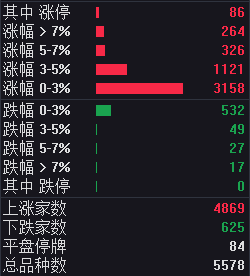
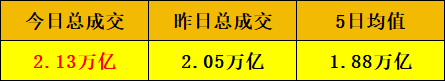
【指数表现】
1、光伏/锂电
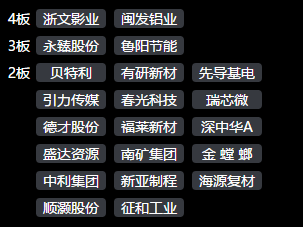
4板:闽发铝业
首板:金刚光伏、时创能源、东南网架、顺钠股份、弘元绿能、森特股份、赛伍技术、钧达股份、鼎胜新材、协鑫集成、双良节能
相关消息:
(1)锂电产业开启理性扩产周期。
(2)美国民主党人在中期选举中获胜,民主党有望极大程度巩固并延续《通胀削减法案》(IRA)中的绿色能源补贴与政策支持。
(新闻来源:财联社)
4板:浙文影业
首板:福石控股、吉视传媒、浙文互联、达实智能、利欧股份、慈文传媒、博纳影业
相关消息:
(1)国产AI漫剧正在海外迎来爆发,数据显示,海外短剧付费应用前十榜单里,中国厂商拿下9席,活跃用户已经突破1.5亿,成为又一个走红全球的中国内容赛道。
(2)DeepSeek发布全新Agent架构。
(3)近期,国产AI大模型密集迭代,Kimi发布K3.1 Pro、MiniMax发布M3.1 Flash,模型能力提升与推理成本下降同步推进,AI应用商业化落地不断兑现。
(4)AppLovin盘后大涨17%。公司第三财季每股收益4.30美元,预估4.04美元;营收21.8亿美元,预估20.7亿美元。管理层将收入增长归因于强化的AI驱动广告解决方案,尤其是Axon AI,该产品提升了广告主回报。
(新闻来源:财联社)
3、半导体
相关消息:
(1)海外科技管制长期化、常态化预期抬升,短期博弈缓和的空间收窄,国内功率半导体自主可控的战略地位进一步凸显。
(新闻来源:财联社)
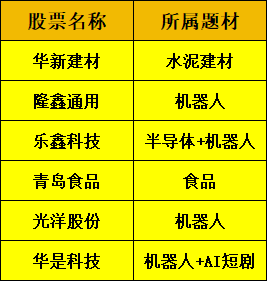
4、机器人
相关消息:
(1)优必选Thinker-Sim具身智能仿真平台正式发布。
(新闻来源:财联社)
5、黄金
相关消息:
(1)世界黄金协会:三季度央行购金同比增42%。
(新闻来源:财联社)
新能源高标加速晋级4板,这是今天新能源能继续爆发的关键,叠加上边说的消息面利好,而且光伏本身的基本面据说已经开始修复,上游的产销数据和原材料价格都在回暖,市场开始想象光伏结束本轮超级内卷,明年进入新一轮景气周期。
对我们来说,最重要的是市场反馈,只要前排能打开空间,板块情绪能不断发酵,就要敢于参与这种与指数高度共振的热点,今天《步步为盈》的一笔建仓就是瞄准光伏的。
AI应用的前排果断走出优胜劣汰,昨天提前换手的高标成功卡位晋级4板,延续了AI应用的热度,部分20cm的龙头也在反包创新高,都意味着AI应用没走完,还有继续关注价值,接下来继续盯前排的反馈,如果还能向上拓展,跟涨梯队就可以考虑顺势上车。
半导体今天走的很另类,并没有跟着海外一起跌,但涨停家数明显收窄,内部也或多或少出现了分歧,跟新能源和AI应用的关注思路一样,它们都是处在爆发初期的热点,前排能否把高度打出来很关键,决定了跟涨梯队有没有跟进的空间。
机器人老兵不死,主要是两支老龙头一个跌到20日线有企稳迹象,一个能稳在高位不崩,并且板块内聚焦出了新的反包龙头,说明抱团情绪还在,操作上可以注意老龙头极限杀跌后的反弹修复,以及板块内低位板的连板接力,或者趋势票回踩短期均线的低吸机会。(数据来源:通达信)
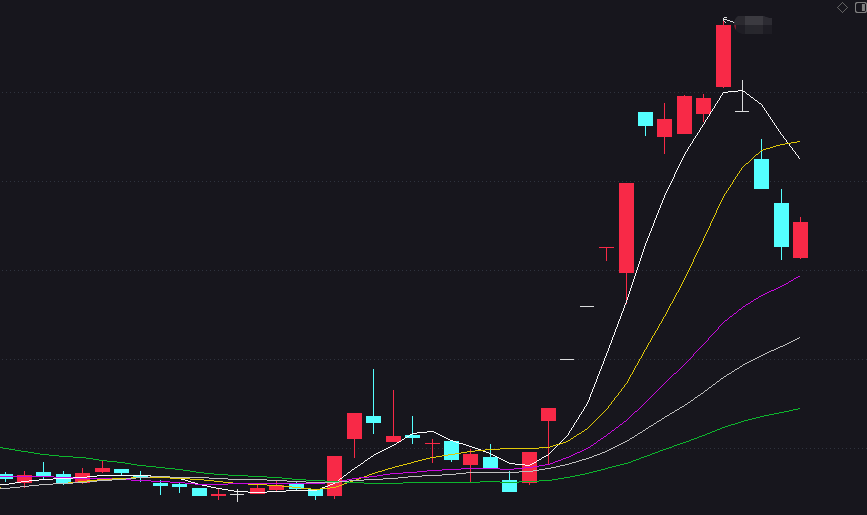
【连板天梯】
同花顺:东方海洋、中际旭创、有研新材、云南锗业、皇台酒业、东山精密、襄阳轴承、阳光电源、金螳螂、阳光照明。
东方财富:中际旭创、东方海洋、有研新材、长鑫科技、云南锗业、金螳螂、利欧股份、阳光电源、通富微电、阳光照明。

国家能源局数据显示,三季度国内新增光伏装机约38.76GW,较去年同期的28.06GW增长约38%,其中9月单月新增13.64GW,同比增长41.2%、环比增长23.6%,已连续两个月同比正增长。上市公司三季报同步印证,组件龙头前三季度合计出货44.64GW,第三季度净利润环比减亏83%,储能业务实现经营性扭亏。价格端硅料企业坚持不低于完全成本销售,价格保持坚挺,并已带动硅片、电池片报价阶段性企稳。需求连续两月同比转正叠加硅料挺价,说明行业正从单纯的价格战转向以开工率换价格的修复路径,中游盈利弹性开始恢复,但高库存与终端观望仍在制约涨价向组件端顺畅传导。
【传导链条】装机连续两月同比正增长叠加硅料挺价→硅片、电池片报价企稳、组件环节环比减亏→A股硅料、电池片、组件及光伏设备环节盈利修复。
【利好板块】硅料、电池片、光伏设备
【来源】财联社
2、高通指引不及预期,存储涨价穿透至终端芯片。
高通给出截至12月的季度指引,每股收益2.15-2.35美元,区间中点低于分析师平均预估的2.32美元,营收预计104亿-112亿美元,略高于105.5亿美元的预估,公司同时明确提到零部件和制造成本的全面上涨,其中内存芯片紧缺是主要压力,并已开始上调自身产品价格。
【传导链条】原厂产能转向HBM致通用内存紧缺 → SoC厂商成本上升并提价、手机厂减产 → A股存储模组与利基存储量价齐升,手机ODM毛利承压。
【利好板块】存储芯片、DRAM模组、先进封装
【来源】财联社
3、动力电池数字身份证征求意见,回收准入抬升。
工信部节能与综合利用司就《新能源汽车动力电池数字身份证管理暂行规定(征求意见稿)》公开征求意见,反馈截止12月6日。文件在《健全新能源汽车动力电池回收利用体系行动方案》与《新能源汽车废旧动力电池回收和综合利用管理暂行办法》框架下,拟以唯一编码为每块动力电池建立身份档案,服务于全链条监督管理,提升回收利用能力水平。这意味着此前难以核查流向的退役电池将被纳入可追溯体系,非正规小作坊的收料空间被压缩,具备白名单资质与拆解技术的正规回收企业份额有望提升。政策仍处征求意见阶段,落地节奏取决于编码规则与车企、电池厂的数据对接成本,短期更多体现为回收环节的估值预期修复。
【传导链条】动力电池唯一编码全链条追溯 → 退役电池流向可核查、非正规回收出清 → A股动力电池回收、梯次利用与检测溯源环节份额提升。
【利好板块】动力电池回收、梯次利用、电池检测
【来源】工信部官网
4、马士基装载运费涨46%,运价上行获实单验证。
马士基表示,受需求回升与运力收紧推动,其平均装载运费上涨46%。该口径来自船公司自身结算运价,对应的是已完成订舱的实际装载价格,与现货报价指数存在明显差别,也解释了为何在部分航线现货提涨落空、集运指数期货走弱的同时,头部船公司的结算价格仍在抬升。运价结构的分化说明长协占比高的班轮公司收入确定性更强,而依赖现货舱位的货代与出口企业则要承受更高的物流成本。结合11月下半月船公司定价普遍偏谨慎,本轮运价上行的持续性仍需观察春节前旺季的订舱验证。
【传导链条】船公司实际装载运价上行 → 长协与现货价差扩大、单箱收入抬升 → A股集运龙头盈利弹性释放,货代与出口链成本上升。
【利好板块】集运、航运港口
【来源】财联社
5、稀土镨钕报价跳涨,磁材刚需补库启动。
上海金属网报价显示,氧化镨钕上调1.5万元至71万—71.5万元/吨,金属镨钕上调1万元至86万—86.5万元/吨,氧化镨、氧化钕同步上调1万元/吨;而氧化铒下跌1万元、氧化钆下跌3000元/吨,品种间走势明显分化。镨钕系直接对应新能源车驱动电机、风电及工业电机所用的钕铁硼磁材,其上涨更多来自磁材厂刚需补库与分离厂惜售挺价,中重稀土的回落则表明本轮并非全面性的供给缺口。这种分化意味着成本传导能力将成为磁材企业四季度盈利的分水岭,拥有镨钕自给或长协锁价能力的企业相对占优,而单纯外采氧化物的磁材厂毛利将被两头挤压。
【传导链条】磁材厂刚需补库叠加分离厂惜售 → 镨钕价格上行、中重稀土走弱 → A股稀土开采分离与钕铁硼磁材环节价格弹性分化。
【利好板块】稀土永磁、稀土开采分离
【来源】上海金属网
6、电网投资完成全年三分之二,设备交付进入高峰。
国家能源局介绍,新型电网建设工作启动部署以来,有力推进扩大有效投资,截至9月底电网企业固定资产投资已超过6000亿元,完成全年预计投资的三分之二,投资进度明显前置。电网投资以主网架补强、配网升级与数字化改造为主,其中变压器、组合电器、电缆等一次设备招标与交付节奏直接对应四季度收入确认。按当前进度推算,四季度仍是设备集中交付与结算的窗口,订单能见度好于多数制造业环节,但需注意铜、硅钢等原材料价格上行对毛利率的侵蚀,以及招标价格竞争对单台盈利的压制。
【传导链条】电网投资前置完成全年三分之二 → 四季度主设备集中交付与收入确认 → A股变压器、组合电器、电缆及配网自动化环节订单兑现。
【利好板块】电网设备、特高压、配网自动化
【来源】财联社
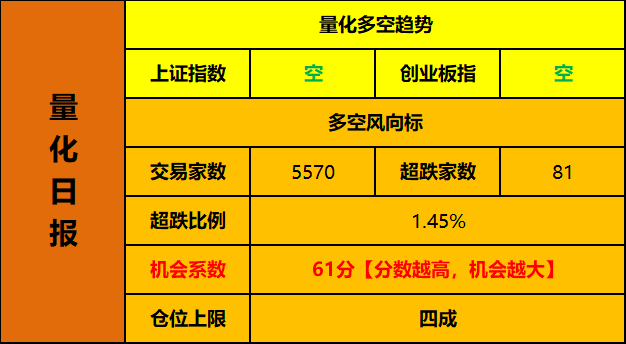
本文所指量化数据为团队独立研究阶段性结果,仅代表团队研究模型客观输出,不代表市场共识,不构成投资建议。