

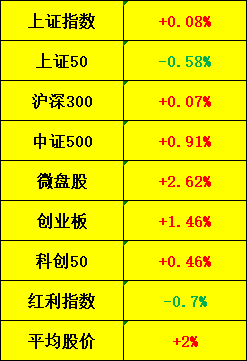
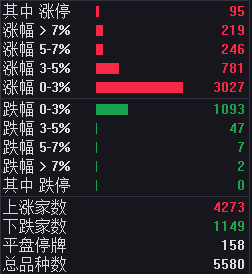
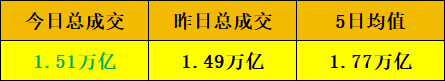
【指数表现】
1、光伏
7板:闽发铝业
首板:永臻股份
相关消息:
(1)可再生能源十五五规划首提置信出力,要求风电光伏平均置信出力达到8%,其中风电约为11%,光伏约为6%。
(2)美国民主党人在中期选举中获胜,民主党有望极大程度巩固并延续《通胀削减法案》(IRA)中的绿色能源补贴与政策支持。
(新闻来源:财联社)
首板:丝路视觉、华智数媒、凯撒文化、永吉股份、慈文传媒、纵横通信、金逸影视、上海电影、天地在线、新炬网络、龙版传媒、掌阅科技、引力传媒、大业股份、风语筑、天威视讯
相关消息:
(1)国产AI漫剧正在海外迎来爆发,数据显示,海外短剧付费应用前十榜单里,中国厂商拿下9席,活跃用户已经突破1.5亿,成为又一个走红全球的中国内容赛道。
(2)AppLovin盘后大涨17%。公司第三财季每股收益4.30美元,预估4.04美元;营收21.8亿美元,预估20.7亿美元。管理层将收入增长归因于强化的AI驱动广告解决方案,尤其是Axon AI,该产品提升了广告主回报。
(3)2026年11月10日机构研报,行情有望由AI影视向AI营销、互动影游及AI游戏扩散。
(新闻来源:财联社)
3、机器人
2板:金杯汽车、华培动力、光洋股份、锋龙股份、日盈电子、泰尔股份
首板:福莱新材、杭州柯林、通力科技、中捷资源、联创电子、凯众股份、豪能股份、宁波华翔、天奇股份、大千生态、香山股份、智微智能、襄阳轴承、亿嘉和、信质集团、达意隆、创维数字、新北洋、奥佳华
相关消息:
(1)优必选Thinker-Sim具身智能仿真平台正式发布。
(2)苹果发布机器人自主控制系统HALO。
(新闻来源:财联社)
4、大消费
2板:冰山冷热、
相关消息:
(1)《广东省扩大消费实施方案》印发。
(2)10月底以来,河北张家口崇礼、新疆可可托海等雪场陆续开板,带动北方冰雪航线机票预订量增长。数据显示,11月1日至15日,国内前往阿勒泰的机票预订量超5400张,同比增长约34%。
(新闻来源:财联社)
5、端侧AI
首板:佳创视讯、富瀚微、视涯科技、中青宝、国光电器、比依股份、亿道信息、康冠科技、瑞芯微、朝阳科技、日海智能、三利谱、瀛通通讯、
相关消息:
(1)字节PICO新机Space Pro将于“双12”期间推出。
(新闻来源:财联社)
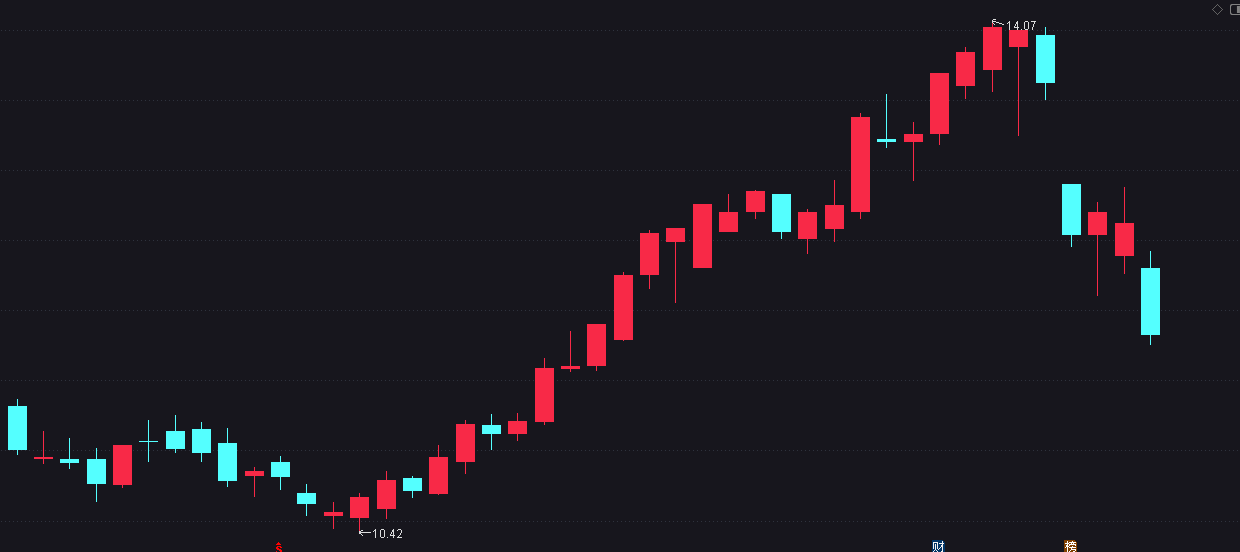
光伏今天走出标志性事件,时隔两个月多月A股再现7板龙,我看了一下盘后的龙虎榜,机构和大资金联手冲锋,这是要打造年末新龙王的节奏,不仅意味着接下来的连板情绪会不断升温,还意味着光伏这个方向有继续发酵的空间,板块内已经走出上涨趋势的,或者低位开始顶板补涨的,都可以关注,实际上今天尾盘已经明显有资金在抢光伏的筹码,我们的《步步为盈》趁着前两天光伏分歧已经布局进去,目前静等风来,稳如老狗。
机器人也打出新一波情绪,新龙头反包涨停,两支老龙头也被带到了涨停板,更重要的是低位顶出一堆首板和二板,相当于新一批炒作情绪如雨后春笋般全面铺开,没什么可说的,既然市场认可度这么高,继续抱团继续做,有合适的目标该上就上。
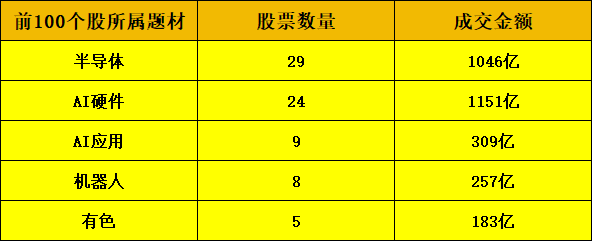
包括端侧AI,也可以看成是机器人炒作的延伸,或者说是和机器人一起发酵AI应用,二季度炒上游硬件,四季度炒下游应用,逻辑上没毛病,接下来就是拼理解力的时候,要么不信,要么趁早,别扭扭捏捏的要买不买,天天看着涨,最后忍不住去接盘就行。
多说一句商业航天,昨天第一天爆发,核心一字板,高标二板,结果今天核心断板,高标低开闷杀,完全没打出持续性,这种拉不出高度和宽度的热点很容易快速缩圈,关注价值不高,既然现在主线这么清晰,还是抱团主线为好,别太关心分支。
【连板天梯】
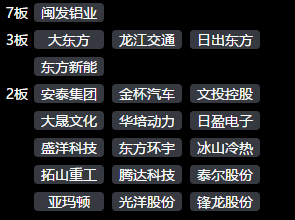
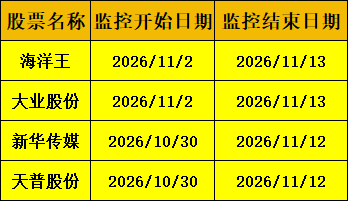
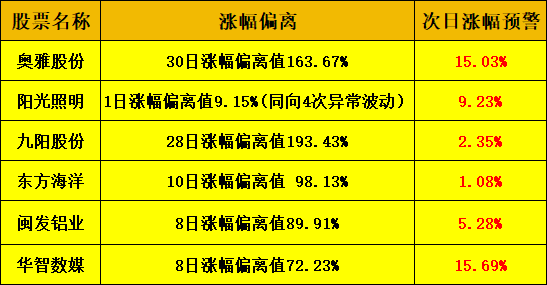
同花顺:冰山冷热、东方海洋、阳光照明、宇树科技、雪人集团、襄阳轴承、日出东方、顺灏股份、文投控股、闽发铝业。
东方财富:宇树科技、日出东方、东方海洋、冰山冷热、文头控股、华策影视、大东方、雪人集团、东方新能、龙江交通。
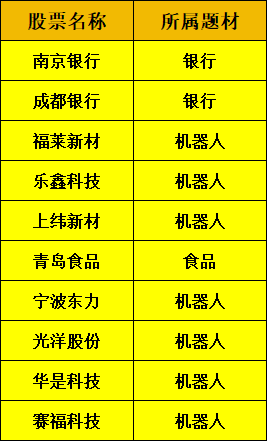

1、前10个月外贸增20%,集成电路出口翻倍。
海关总署公布数据显示,前10个月货物贸易进出口44.81万亿元、同比增长20%,10月当月增长31.2%,机电产品出口增长25.2%,其中集成电路、存储部件出口分别大增101.9%、132.5%,出口结构加速向高附加值电子品类倾斜,全球半导体景气回升与中国电子产业链竞争力的双重共振获得数据级验证。
【传导链条】全球半导体需求扩张 → 中国集成电路与存储部件出口高增 → A股半导体制造、存储模组及出口占比高的电子制造板块受益。
【利好板块】半导体、存储、消费电子
【来源】新华社
2、四部门发文破局创新药进院难。
国家卫健委等四部门发布通知,明确不得对医疗机构总药品品种品规数量设限,两目录内1类新药不计入“一品两规”并退出多项绩效监测考核,医保端同步支持合理用药病例特例单议、按项目付费。院端准入与支付两端同时松绑,创新药放量“最后一公里”被打通,市场对创新药销售放量速度的预期有望上修。
【传导链条】进院目录限制与考核指标放开 → 创新药处方放量障碍消除 → A股创新药及CXO板块收入预期改善。
【利好板块】创新药、CXO、医药流通
【来源】财联社
3、津巴布韦维持锂精矿出口禁令。
津巴布韦政府维持2027年1月终止锂精矿出口的最后期限,生产商以加工项目难以按期就绪为由请求放宽未获准。全球重要锂资源国收紧原料出口的方向未变,锂精矿供给收缩预期强化,对锂价构成底部支撑。
【传导链条】津巴布韦锂精矿出口禁令维持 → 全球锂原料供给边际收紧 → A股锂矿、盐湖提锂板块资源价值重估。
【利好板块】锂矿、盐湖提锂
【来源】财联社
4、Rapidus 2nm量产进度大幅落后。
日本芯片企业Rapidus被曝至今尚未制备出可正常工作的SRAM单元,2028年3月量产2纳米芯片的目标大概率无法达成,后续政府资金支持存在变数。海外先进制程推进受阻拉长全球先进产能竞争窗口期,国内晶圆厂逆周期扩产与国产链验证逻辑相对受益。
【传导链条】Rapidus量产延期 → 全球2nm先进产能供给放缓 → A股半导体制造、设备与材料环节国产替代逻辑强化。
【利好板块】半导体设备、半导体材料、晶圆代工
【来源】财联社
6、发改委140亿中央预算内投资投向养老托育。
国家发改委在奋进“十五五”发布会上介绍,今年已下达140亿元中央预算内投资支持养老托育设施建设,建成超10万个护理型养老床位和超3万个托位,并以超长期特别国债支持公办养老机构更新约11万台套设备。资金渠道明确且表态将继续加码,银发经济供给端投资的确定性提升。
【传导链条】中央预算内投资叠加特别国债落地 → 养老托育设施建设与设备采购放量 → A股养老服务、康复辅具及医疗器械板块受益。
【利好板块】养老产业、医疗器械、托育服务
【来源】央视新闻
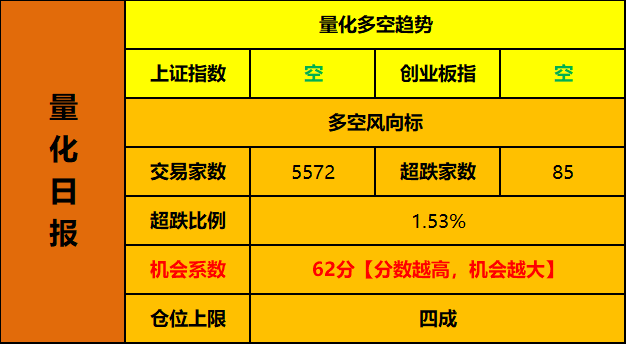
本文所指量化数据为团队独立研究阶段性结果,仅代表团队研究模型客观输出,不代表市场共识,不构成投资建议。