

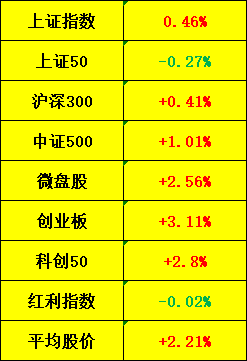
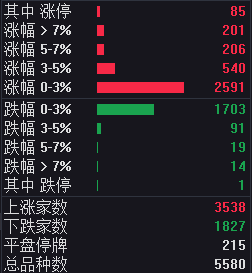
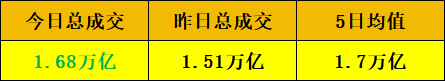
【指数表现】
1、机器人
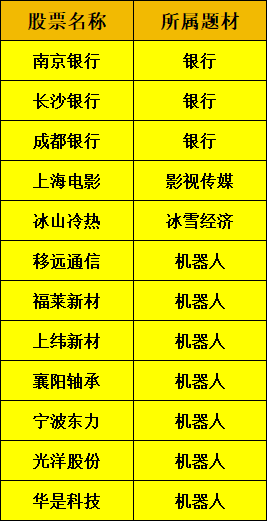
首板:德尔股份、瑞迪智驱、神开股份、北纬科技、岱美股份、天安新材、飞亚达、蓝黛科技、胜通能源、新坐标、汉王科技、中坚科技、日发精机、三联锻造、宁波东力、中重科技、赛福天、日上集团、
相关消息:
(1)优必选Thinker-Sim具身智能仿真平台正式发布。
(2)苹果发布机器人自主控制系统HALO。
(3)2026年11月9日,Anthropic发布旗舰模型Claude Fable 5.2,根据其公布的测试数据,Fable 5.2在RoboDojo模拟双臂机器人测试中成功率64.9%,远超GPT-6 Astra的29.8%。
(新闻来源:财联社)
3板:文投控股
相关消息:
(1)国产AI漫剧正在海外迎来爆发,数据显示,海外短剧付费应用前十榜单里,中国厂商拿下9席,活跃用户已经突破1.5亿,成为又一个走红全球的中国内容赛道。
(2)AppLovin盘后大涨17%。公司第三财季每股收益4.30美元,预估4.04美元;营收21.8亿美元,预估20.7亿美元。管理层将收入增长归因于强化的AI驱动广告解决方案,尤其是Axon AI,该产品提升了广告主回报。
(3)2026年11月10日机构研报,行情有望由AI影视向AI营销、互动影游及AI游戏扩散。
(新闻来源:财联社)
3、AI硬件(存储芯片/光通信)
2板:天普股份
首板:利扬芯片、源杰科技、致尚科技、同飞股份、顺发恒能、青山纸业、华脉科技、天洋新材、返利科技、科瑞技术、沃特股份、英维克、博杰股份、光迅科技、东山精密、景旺电子、深南电路、沪电股份、长飞光纤、剑桥科技、华盛昌、奥士康、泰瑞机器、香江控股、康欣新材
相关消息:
(1)2026年11月11日讯,微软向特朗普政府施压,要求其放弃拟议中的中国光收发器进口禁令,负责监管美国电信行业的联邦通讯委员会(FCC)正在着手制定这项禁令。
(2)2026年11月11日讯,存储又在酝酿新一轮涨价。
(新闻来源:财联社)
4、大消费
4板:大东方
2板:惠发食品
首板:报喜鸟
相关消息:
(1)《广东省扩大消费实施方案》印发。
(2)10月底以来,河北张家口崇礼、新疆可可托海等雪场陆续开板,带动北方冰雪航线机票预订量增长。数据显示,11月1日至15日,国内前往阿勒泰的机票预订量超5400张,同比增长约34%。
(新闻来源:财联社)
5、光伏
4板:日出东方
相关消息:
(1)可再生能源十五五规划首提置信出力,要求风电光伏平均置信出力达到8%,其中风电约为11%,光伏约为6%。
(2)美国民主党人在中期选举中获胜,民主党有望极大程度巩固并延续《通胀削减法案》(IRA)中的绿色能源补贴与政策支持。
(3)SpaceX向SINGULUS订购结太阳能电池(HJT)生产线。
(新闻来源:财联社)
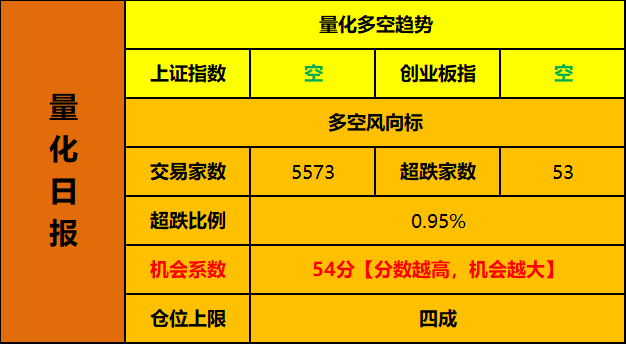
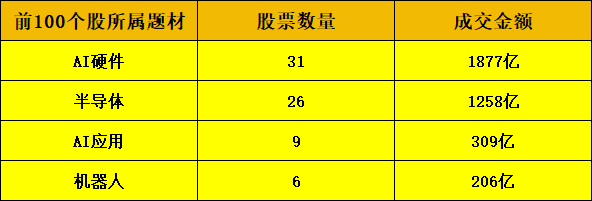
机器人依然是目前资金主动进攻意愿最强的方向,高位龙头继续顶板,并且低位板如雨后春笋延绵不绝,都说明资金的抱团情绪很浓,越来越有主线的样子,不过由于现在机器人已经炒了一段时间,要注意内部高低切换,多关注低位首板或者2板的晋级,或者涨停后走趋势的股票做均线低吸,机会还有,而且很多,但一定要看懂优先关注的方向。
AI硬件今天爆发的很猛,核心就是我上边说的光通信,带着PCB、半导体以及一系列赛道都顶了起来,虽然是超跌反弹的逻辑,但可以按照新热点的思路看待,关注明天有没有一字板,如果有,就重点看今天涨停梯队里谁的开盘情绪好,谁的分时承接强,博弈换手上板的机会。
光伏分歧的比较厉害,主要是昨天的7板龙今天断板震荡,但它没崩没破位,承接很强,并且板块内出现了低位的连板助攻票,和之前的机器人很像,高标断板,低位马上聚焦出新的连板接力情绪,这意味着光伏也没结束,同样可以按照机器人的参与思路做。
类似的还有AI应用,不展开说了。
行情回暖,市场的机会也多起来了,跨年行情正在徐徐展开,如果结合前边的跌幅来看,今年的跨年行情的空间远大于去年,主线的赚钱效应也大概率会强于去年年底的商业航天,还在躺平的各位老板一定要支棱起来,不能扛过寒冬就彻底冬眠了,好好把握接下来的一波机会,才不负前边经历的那么多煎熬。
趁着这个好日子,我必须打一波广告。
《步步为盈》一年一度的双11超级特惠已经开始啦,主打全年最低价,今年尤其低,每月只要几百块钱!
订阅《步步为盈》有啥用?
1、帮你找准跨年行情主线,定位龙头买点,提示买卖策略!
2、帮你跟踪手中被套的股票,抓高抛低吸机会,努力减亏回血!
3、搭配定期及不定期专属投资报告,帮你搭建基于热点+龙头的交易体系!
【连板天梯】
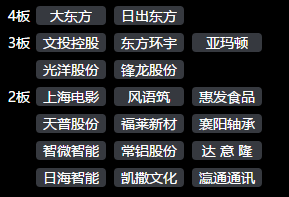
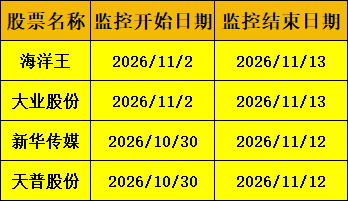
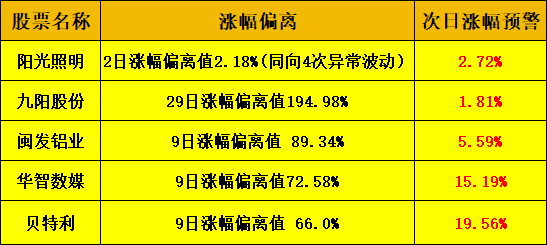
同花顺:冰山冷热、文投控股、阳光照明、东山精密、襄阳轴承、东方新能、日出东方、东方海洋、闽发铝业、中际旭创。
东方财富:中际旭创、新易盛、东山精密、文投控股、襄阳轴承、日出东方、冰山冷热、大东方、光洋股份、东方海洋。

1、存储涨价外溢至渠道端,企业级颗粒口头提价。
头部存储企业已向渠道商口头告知企业级颗粒涨价意向,提价函尚未下发但渠道报价先行上行,10月DDR 8Gb平均合约价已达27.5美元、环比涨5.77%并创近十年新高。涨价集中在DRAM合约端与企业级SSD,源于原厂产能转向HBM挤占通用供给,这轮景气仍由算力需求而非消费电子驱动,存储设计与模组的量价弹性继续兑现。
【传导链条】原厂先进产能转向HBM与服务器DDR5 → 通用DRAM及企业级SSD供给缺口扩大、合约价上行 → A股存储设计、模组与封测环节量价齐升。
【利好板块】存储芯片、DRAM模组、存储封测
【来源】财联社
2、韩国11月上旬半导体出口同比增331%。
韩国11月1—10日出口同比增长111.9%,其中半导体出口同比大增331.2%,同期实现贸易顺差87.5亿美元。半导体单项增速远超整体出口,说明AI服务器与高带宽存储拉货仍在加速,国内存储、封测与设备环节的高景气在外部数据上得到交叉验证。
【传导链条】海外AI资本开支扩张 → 韩国存储与代工出口高增 → 强化A股存储、封测、半导体设备及材料的景气预期。
【利好板块】半导体设备、存储封测、半导体材料
【来源】财联社
3、电子布常规布与特种布双紧,价格续涨。
行业调研显示,电子布已形成常规布缺口与特种布严重缺货的双紧格局,技术壁垒高、设备交期长使新增产能短期难以放量,业内预计价格将继续上行。供给补位慢于需求,覆铜板厂的成本传导仍可延续,PCB上游材料的议价权短期不会逆转。
【传导链条】AI服务器与高频高速板需求抬升 → 低介电特种布供给缺口扩大、价格上行 → A股电子布、覆铜板及玻纤环节盈利改善。
【利好板块】电子布、覆铜板、玻纤
【来源】财联社
4、稀土报价普涨,镨钕站上72万元/吨。
磁材大厂招标采购带动下,氧化镨钕均价升至72万元/吨、单日上调约8500元,镝系在头部大厂采购下继续走高,钬、铒因供应偏紧同步上调,仅铽系持平。价格上行由低价货源收紧与磁材补库共同推动,但询单仍偏冷、实单跟进有限,短期更像成本推动的修复而非需求全面启动。
【传导链条】分离厂低价货源收紧叠加大厂招标入场 → 镨钕与镝系报价上行 → A股稀土开采冶炼与磁材环节价格弹性释放。
【利好板块】稀土永磁、稀土开采、磁材
【来源】上海有色网
5、美三项芯片管制拟入国防授权法案。
美国国会两党议员正推动将《芯片安全法案》等三项管制措施纳入2027财年国防授权法案,最快12月随法案表决,研究机构Veda Partners将该法案成法概率由60%上调至80%。管制焦点已从直接对华出货延伸到第三国转运与海外数据中心取算力,若落地将压缩海外算力获取路径,国产GPU与设备材料的替代紧迫性上升。
【传导链条】美方管制从单点出口扩至转运与云端算力 → 海外先进算力获取受限 → A股国产GPU、半导体设备与信创算力链订单前置。
【利好板块】国产算力芯片、半导体设备、信创
【来源】观点网
6、碳酸锂失守9万关口,电芯排产环比失速。
碳酸锂主力合约昨日收报87100元/吨、逼近年内低位,今日早盘反弹至89440元/吨,9万元关口反复争夺;全国周产量升至2.82万吨、环比增1.36%,而11月电芯排产环比仅增0—1%、12月预计下滑4%。供给持续释放与需求失速并存,价格只能靠成本线托底,锂盐环节盈利仍在探底,成本下行则改善电池厂毛利。
【传导链条】锂盐周产量继续攀升叠加电芯排产零增长 → 碳酸锂价格中枢下移 → A股锂矿、锂盐盈利承压,电池环节成本压力缓解。
【利好板块】无(对锂矿、锂盐构成压力;电池环节成本改善)
【来源】财联社
本文所指量化数据为团队独立研究阶段性结果,仅代表团队研究模型客观输出,不代表市场共识,不构成投资建议。