【指数表现】
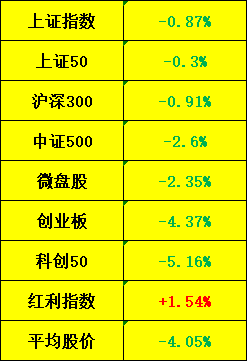
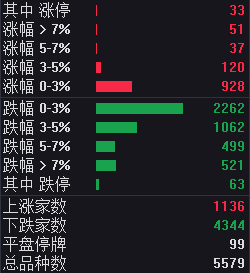
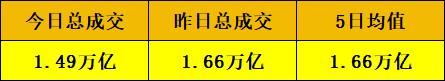
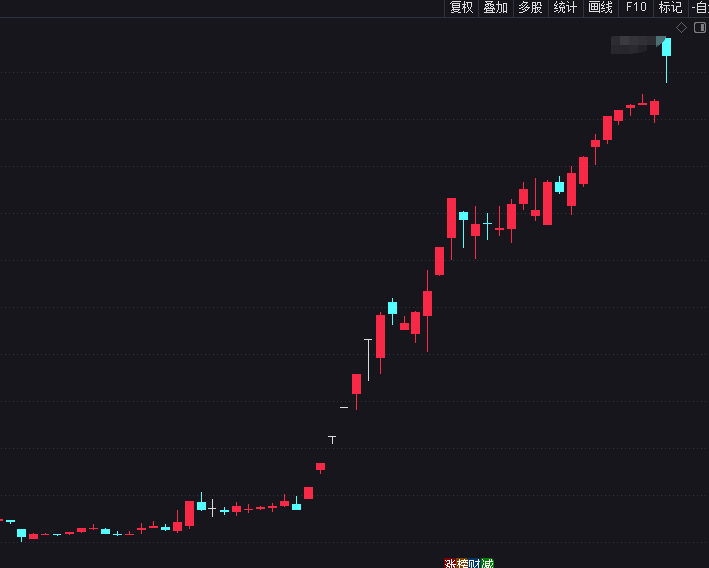
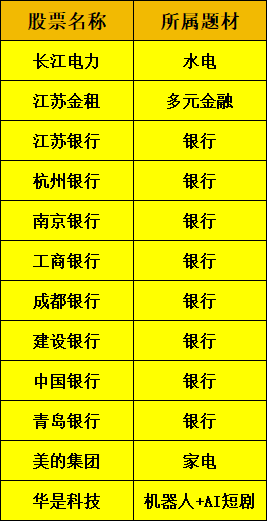
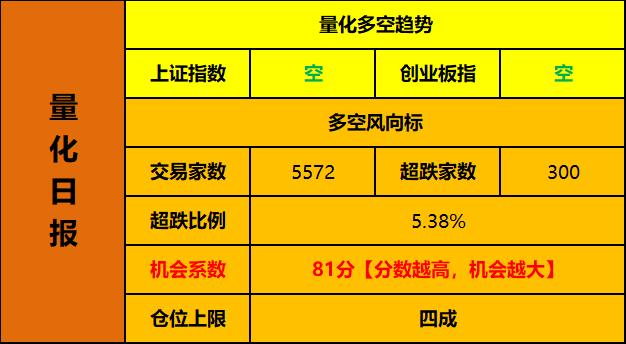
前段时间参加了一场机构的策略培训,讲师说今年的A股是典型的小年,尽管大盘看起来没有22-24的熊市周期那么弱,但由于量化的存在,导致今年的波动非常大,操作体验反而更差。 比如科技,过去这些年几乎从来没有如此惨烈的退潮,哪怕前两年大退潮的光伏,龙头们也是跌了两年多才杀出七八十个点的跌幅,结果科技几个月就办到到了,光模块一哥从年内高点到今天正式达到70%+跌幅。 量化永远不会有涨跌倾向,但它们会在很大程度上助涨助跌,这就是A股残酷的新生态。 这些话看似有些马后炮,但能给我们后边的决策提供参考,市场永远在不断进化,没有人能守着以往的经验一直吃到死,适者生存是必然的,跟着市场进化也是必然的。 很多人会好奇,科技到底还要跌多少才能稳住,老实说我也不知道,因为科技的底部已经没法靠客观分析得出结论,甚至真正的决定权都不在国内,而是要看美股的脸色,如果说七月份的下跌是正常退潮,十月份的下跌是国内机构砍仓+去杠杆,这几天的下跌就纯纯是跟着外盘在跌了,目前还蹲在科技里边的资金都已经是惊弓之鸟,别说一声弓箭响,哪怕是崩个屁都可能把他们再吓出一摊尿。 但是,终有结束的那天,没有只涨不跌的股票,这话反过来说也一样,更何况科技这种业绩如此之猛的赛道,决定短期和阶段走势的是情绪,而决定长期走势的是业绩,所以我们对科技的观点不变,长期关注价值还在,并且随着股价越跌越深,长期关注价值也越来越高,现在也许不是最低点,但属于长线可配置区间,如果买进去之后能承受一定幅度以及一段时间的亏损,就要有逆势而行的勇气。 当然,如果你只是看科技跌的多了,想找机会抄个底,现在明显还不是时候,逃顶可以偏左,抄底尽量偏右,什么时候科技能打出持续性,不像前几次那样一日游,才是可以正经抄底的时候。 更当然,大部分人可能对科技已经彻底绝望,坚信科技未来一定会继续跌跌跌跌跌跌跌,有这种心态的可以忽略我上边的话,直接进入下一环节,母猪的养殖与…… 科技稳不住,行情自然稳不住,因为科技不仅直接决定了市场情绪的强弱,也是各大指数的权重赛道,所以不仅科技强则国强,股市也能强。 指数层面确实有一些破位迹象,创业板新低,但大盘没破位,靠银行强行吊着一口气,勉力维持震荡筑底结构,短期看反弹,两个原因。 一个是美股被老黄事件咣咣凿了一顿,最新消息是老黄很可能会王者归来,如果真是如此,美股会有修复预期。 另一个是大盘的结构,除了最近的低点连线支撑,更重要的是你们数一数大盘从4258到现在的缺口,今天已经是第五个,这也太夸张了,哪怕行情不就此起飞一波,好歹脑瓜顶上的缺口也该补一补。(数据来源:通达信)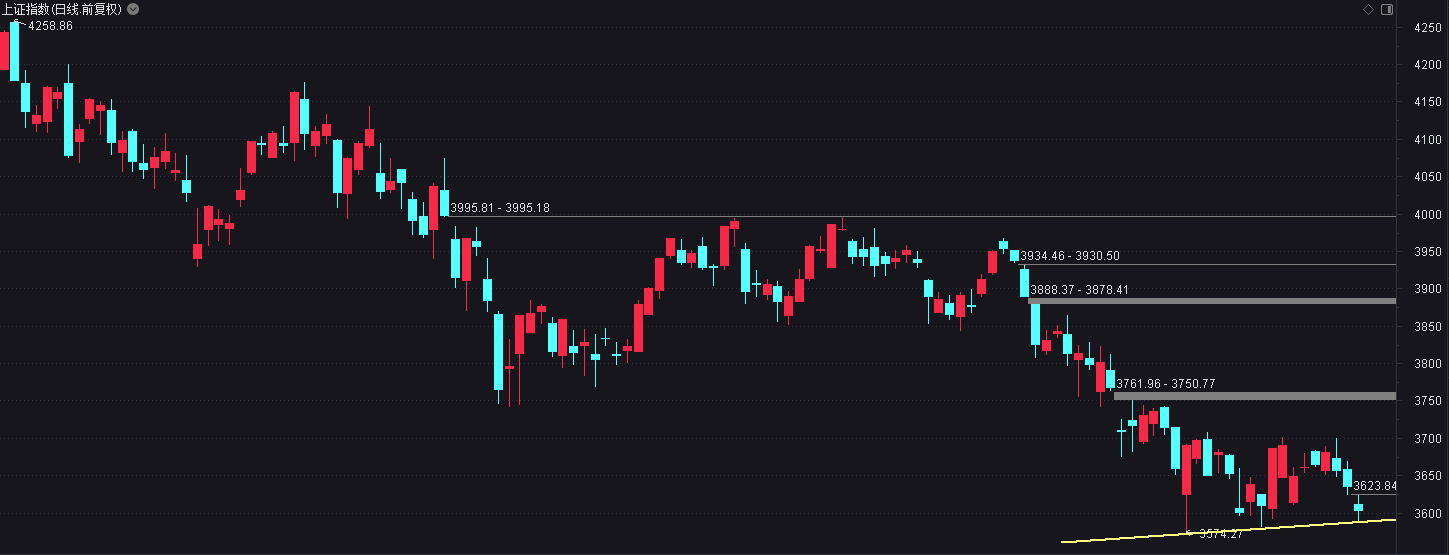
现在对行情不要有什么大指望,小期待还是可以有一些的,借助这种小期待做一做高抛低吸也是可行的,不为了赚钱,至少有机会摊低持仓成本,最近我们在《步步为盈》就做过几笔,效果还行,如果明天行情企稳,还会继续做。 【热点板块】 1、机器人
4板:北纬科技
相关消息:
(1)优必选Thinker-Sim具身智能仿真平台正式发布。
(2)苹果发布机器人自主控制系统HALO。
(3)2026年11月9日,Anthropic发布旗舰模型Claude Fable 5.2,根据其公布的测试数据,Fable 5.2在RoboDojo模拟双臂机器人测试中成功率64.9%,远超GPT-6 Astra的29.8%。
(新闻来源:财联社)
2、AI影视/传媒
2板:凯撒文化、文投控股、金逸影视
首板:北巴传媒、华数传媒、吉视传媒
相关消息:
(1)10月海外短剧百强榜上,中国厂商主投平台占比超8成。
(新闻来源:财联社)
3、半导体
2板:华东重机
首板:高新发展
相关消息:
(1)英伟达董事会已批准黄仁勋辞职。民主党掌控国会后,黄仁勋面临听证压力。全球算力总量未减,英伟达供给受限,因此国产替代靠的是订单的实际转移。
(新闻来源:财联社)
4、大消费
3板:广百股份
2板:金新农
首板:北鼎股份、华帝股份、小熊电器、阳光乳业、丸美生物、龙江交通、天虹股份、长虹美菱
相关消息:
(1)国家统计局:1—10月份,社会消费品零售总额同比增长1.0%。
(新闻来源:财联社)
5、电池产业链
2板:世龙实业、岳阳兴长
首板:领湃科技、紫竹高科、野马电池、顺钠股
相关消息:
(1)国轩高科硫化物全固态中试线电芯已批量下线,电解质膜降至35微米、界面阻抗降超99%、良率突破90%。
(新闻来源:财联社)
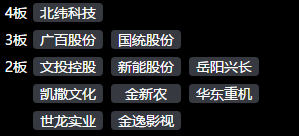
老实说,机器人里边的资金让我很感动,面对题材批量的退潮,面对高标汹涌的抛压,居然还能顶出四板高标,今天凡是参与封板的,他们也许赚不到钱,但并不影响他们成为英雄。
在生活中,我们总是讴歌那些逆向而行的战士,在股市同样如此,逆势而动的战士同样配得上赞誉。
可惜的是,这样的资金还是太少,他们在前边顶住了空军的狂轰滥炸,结果回头一看,只有自己孤独的背影。
像这种龙头,我们通常称之为星星之火,保留着机器人乃至整个题材领域最后的希望,接下来只要行情止跌企稳,各个题材的高位票也止跌企稳,就有机会燃起新的燎原之势。
类似的还有新零售,顶着高位票反向两连板的压力,强行顶出三板高度,也是新零售卷土重来的根基。
AI应用(短剧、传媒、游戏等等)今天的情况还好,主要是高标跌而不崩,并且低位板助攻的情绪不错,有可能会走周期穿越,有看好的目标可以积极参与,我们今天在《步步为盈》加仓了这个方向,在严控止损的前提下坐等发射。
电池今天有些异动,但给我的感觉更多是修复,前排的两个身位优势票都是烂板,才2板就烂,会很影响后续的高度,明天前排不能分歧转强加速顶板的话,就要注意电池跟前边的商业航天一样走昙花行情。
【连板天梯】
(数据来源:通达信)
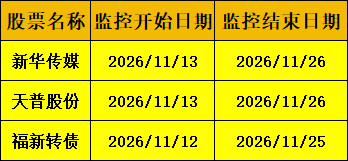
周五成功压住异动的两市总龙头今天反馈还可以,直接开到板上,但最后炸了,估计里边的资金还是担心监管压力,但只要接下来跌而不崩,维持住趋势,就还有继续抱团的空间,越是这种高位票,越是不容易退潮,因为辨识度太高,你看空就总有人看多,所以往往震荡的挺吓人,却杀不出空间。(数据来源:通达信) 这也再次向市场传递了一个信号,能够压住异动的龙头,是有资金愿意抱团的,有这么个活生生的例子摆在眼前,就要注意其他龙头照葫芦画瓢的可能。 同花顺:九阳股份、文投控股、东方海洋、阳光照明、冰山冷热、华胜天成、日出东方、凯撒文化、龙江交通、北纬科技。
东方财富:文投控股、九阳股份、中际旭创、凯撒文化、吉视传媒、华胜天成、龙江交通、北纬科技、中国稀土、东山精密。
(数据来源:同花顺、东方财富网,截取17:00实时数据) 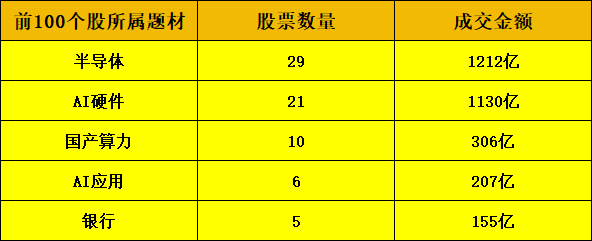 (数据来源:通达信) 1、台积电按客户信用额度分配产能,算力链订单质量遭审视。 据台湾工商时报报道,台积电已把客户财务与数据中心建置进度纳入产能评估,按各公司资产负债表拟定信用额度,下单超出额度须现金支付,部分客户还需预付款才能锁定指定产能,截至6月底客户暂收款达2342亿新台币。代工厂开始给客户的偿付能力定价,说明AI资本开支的融资质量已被摆上台面,算力硬件此前按"订单能见度"给出的估值正面临重新审视。 【传导链条】AI循环融资疑虑升温 → 台积电以信用额度而非订单量分配先进制程产能 → A股光模块、PCB、存储模组的订单预期与估值承压。 【利好板块】无(对光模块、PCB、算力硬件构成压力) 2、欧美变压器排产延至2028,出口数据验证电网景气。 财联社报道,欧美大型变压器交付周期已拉长至以年计、部分排产延伸至2028年,海关口径下9月变压器出口同比增长23.7%,前三季度高压开关出口增长约30%。海外电网改造与数据中心配套同时挤压产能,交付周期而非价格成为当前最硬的景气指标,电网设备正从内需驱动转向内外双驱。 【传导链条】欧美电网改造叠加数据中心配套扩容 → 大型变压器与高压开关交付周期拉长、订单外溢 → A股变压器、组合电器与电网设备出口链量价齐升。 3、10月电子与电气机械价格领涨,统计局点名AI拉动。 国家统计局在国新办发布会上表示,10月电气机械和器材制造业价格同比上涨6.2%、计算机通信和其他电子设备制造业上涨5.9%,两者合计拉动PPI同比约1.18个百分点,环比均上涨0.1%。41个工业大类中有21个价格上涨,AI相关装备是少数价格逆势上行的方向,这为电子与电力设备中游的毛利修复提供了官方价格口径的支撑。 【传导链条】AI算力与电力设备需求扩张 → 电子、电气机械出厂价格同比高增 → A股电子元件、电力设备中游盈利改善。 SMM最新报价显示,11月多晶硅产量预计明显下降,减产地集中在西南与新疆,同期BC与高效TOPCon组件因年底集中交货、产能相对有限而报价小幅上调,与常规组件的报价差已拉大至约0.06元/瓦。减产由枯水期与联合控产驱动、行业库存仍在高位,涨价只出现在高效产品,说明这是结构性修复而非全链条反转。 【传导链条】西南枯水期叠加行业联合减产 → 硅料供给收缩、高效组件率先提价 → A股BC电池、高效组件与硅料环节盈利分化修复。 5、东盟自贸区3.0版12月1日生效,规则互认先于关税。 商务部介绍,中国—东盟自贸区3.0版升级议定书将于12月1日正式生效,首次在自贸协定中单列供应链章节,并把新能源汽车、电子电器列为标准与合格评定互认的优先领域。议定书不涉及新的关税减让,价值在于降低区域内重复检测认证成本,出口链的确定性来自制度安排而非价格优惠。 【传导链条】标准互认与供应链章节落地 → 新能源汽车、电子电器在东盟的认证与通关成本下降 → A股汽车零部件、家电、消费电子出口链受益。 工信部、市场监管总局印发《以标准提升引领轻工业优化升级实施方案》,要求推进家电、造纸、皮革、日用玻璃、陶瓷、照明、塑料制品等重点产品碳足迹核算标准,并探索制定"零碳工厂"标准。标准与碳足迹门槛前移,短期抬高中小企业合规成本、加速落后产能出清,对具备能效与绿电优势的龙头是份额利好。 【传导链条】碳足迹与能效标准趋严 → 轻工行业合规成本上升、落后产能退出 → A股家电、造纸、日用玻璃龙头份额与盈利改善。 【来源】工信部 —————————————— 内容所涉消息资讯、软件截图均源自财联社、同花顺等公开信息,其中提及的个股案例均为历史数据,仅用于方法讲解与分享,不作为任何投资建议股市有风险投资需谨慎。
本文所指量化数据为团队独立研究阶段性结果,仅代表团队研究模型客观输出,不代表市场共识,不构成投资建议。